目次
年の途中で退職し、その後に海外へ転出して非居住者となる場合、勤務先で年末調整を行う必要があるのでしょうか。
結論からいうと、退職後に非居住者になるからといって、必ず退職時の年末調整が必要になるわけではありません。海外転勤などによって勤務を継続したまま非居住者になる場合と、勤務先を退職してから海外へ転出する場合では、判断の仕方が異なります。
また、退職日と最後の給与支給日が異なる場合は、給与の支給期における居住者・非居住者の区分や、国内勤務に対応する給与かどうかも確認する必要があります。
2026年分の年末調整について、退職・出国・非居住者への変更が重なる場合の取扱いを、具体的な日付と給与額を使って整理します。
この記事のポイント
退職して非居住者になる場合、年末調整は必要?
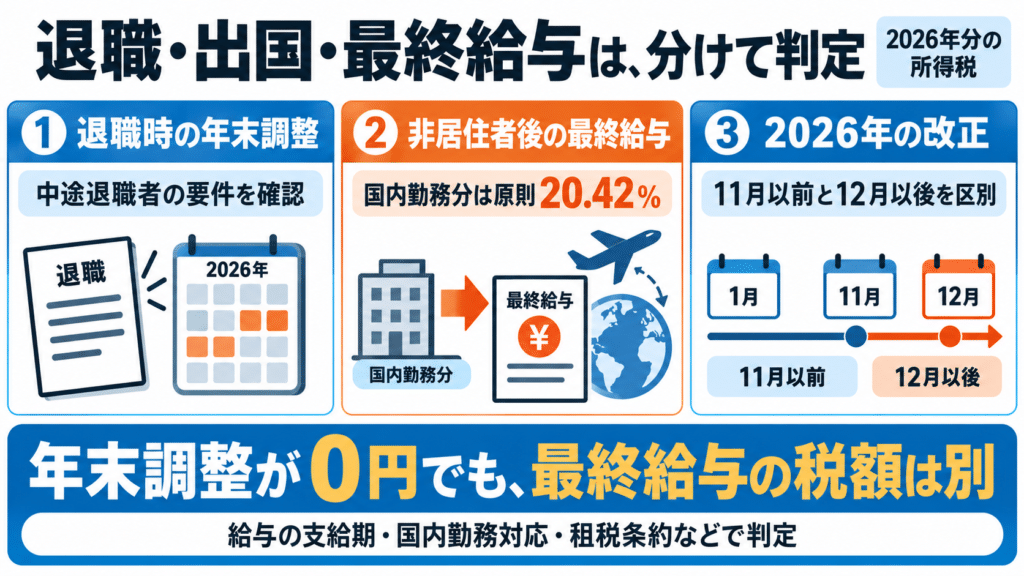
所得税法第190条では、年末調整の対象となる給与所得者について定めています。通常は年末まで勤務している人が対象ですが、年の途中でも年末調整を行う場合があります。
国税庁は、年の途中で年末調整を行う人の一つとして、海外支店等への転勤などによって非居住者となった人を挙げています。
ただし、ここで重要なのは、「海外転勤によって非居住者になる場合」と「退職した後に海外へ転出する場合」は、同じ状況ではないという点です。
| 状況 | 年末調整の取扱い |
|---|---|
| 海外転勤・出向により非居住者になる | 所定の要件を満たせば、出国日までに年末調整する |
| 通常の中途退職後、海外へ転出する | 退職者として年末調整の対象になるか判定する |
| 一定のパートタイマー等が年の途中で退職する | 年間給与の金額基準や、年内に他の勤務先から給与を受ける見込みがないことなどの要件を満たせば対象 |
| 12月に支給されるべき給与を受けた後に退職する | 所定の要件を満たせば対象 |
| 通常の中途退職で、例外に該当しない | 原則として前勤務先では年末調整しない |
この表は、扶養控除等申告書の提出など、年末調整の基本的な要件を満たすことを前提としています。年間給与が2,000万円を超える場合などは、別途対象外になります。
したがって、退職後の海外転出については、まず通常の中途退職に関する規定を確認し、そのうえで非居住者となる時期と給与の支給状況を整理します。
年の途中で年末調整を行う5つのケース

国税庁のタックスアンサー「No.2665 年末調整の対象となる人」では、年の途中で年末調整を行う対象者として、次の5つを挙げています。
| 区分 | 対象となる人 | 主な確認事項 |
|---|---|---|
| ① 非居住者化 | 海外支店等への転勤などにより非居住者となった人 | 海外転勤等の事実、居住者区分の変更時期 |
| ② 死亡退職 | 死亡によって退職した人 | 死亡日、給与の確定状況 |
| ③ 障害による退職 | 著しい心身の障害のため退職し、退職時期からみて年内の再就職が明らかに不可能で、退職後に年内の給与支払を受けることとなっていない人 | 退職理由、再就職・給与支払の見込み |
| ④ 12月の給与支給後の退職 | 12月に支給されるべき給与等を受け取った後に退職した人 | 支給期と退職日 |
| ⑤ 一定のパートタイマー等の退職 | その年の給与総額が所定の金額以下で、退職後その年に他の勤務先から給与を受ける見込みがない人 | 年間給与額、年末調整の時期、再就職見込み |
特に注意したいのは、⑤に該当するパートタイマー等の退職です。
2026年の税制改正後の給与総額の基準は136万円以下ですが、11月30日以前に行う中途年末調整では、改正前の123万円以下という基準で判定します。11月以前の退職者に、改正後の136万円をそのまま当てはめないようにしてください。
この金額は、年間の給与収入の総額についての基準であり、手取り額ではありません。また、金額を満たすだけで自動的に年末調整の対象になるわけではなく、退職後の再就職見込みなども確認する必要があります。
海外転勤と退職後の出国は何が違う?
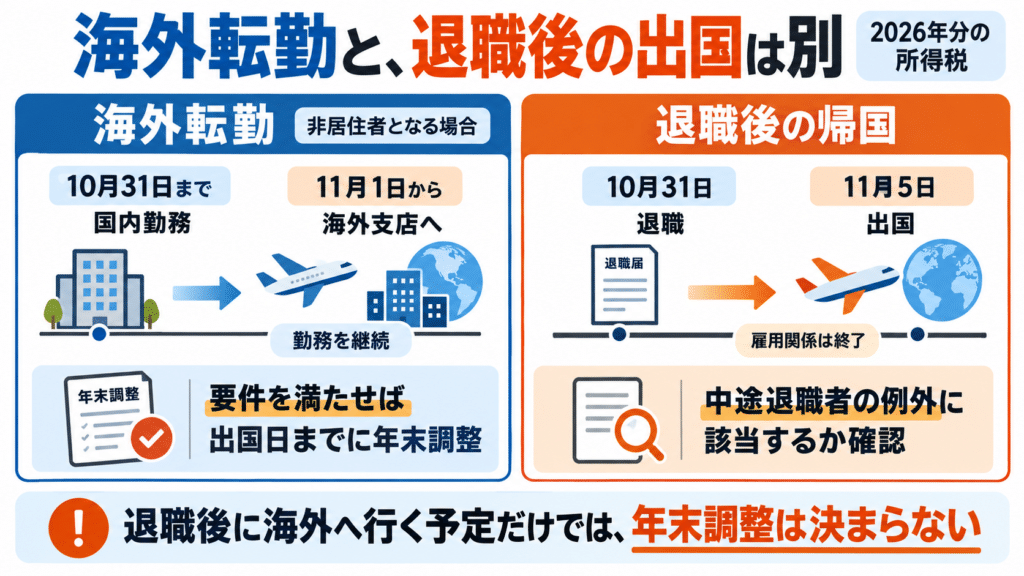
海外転勤・出向で非居住者になる場合
日本国内の勤務先から海外支店等へ転勤し、原則として1年以上海外で勤務する予定がある場合、所得税法上は非居住者になるものと推定されます。
このような場合、所定の要件を満たせば、出国日までに居住者期間の給与について年末調整を行い、それまでに源泉徴収した所得税を精算します。
例えば、2026年10月31日まで日本で勤務し、11月1日から海外支店で勤務するために出国して非居住者になる場合は、海外転勤に伴う年末調整の対象になります。
退職後に海外へ帰国する場合
一方、日本の勤務先を10月31日に退職し、11月5日に母国へ帰国して非居住者になる場合は、事情が異なります。
退職によって雇用関係が終了しているため、海外転勤による年末調整と同じものとして処理するのではなく、中途退職者に関する年末調整の要件を確認します。
例えば、一定のパートタイマー等で年間給与が123万円以下、かつ年内に他の勤務先から給与を受ける見込みがない場合は、2026年11月以前でも中途年末調整の対象になります。
反対に、通常の中途退職者で年末調整の例外に該当しなければ、海外へ転出する予定があっても、勤務先で年末調整を行うとは限りません。
モデルケース:10月31日退職、11月5日出国、11月17日給与支給

大学や官公庁などでは、短時間勤務職員の給与を翌月に支給することがあります。退職日と最後の給与支給日が異なる場合のモデルケースを確認します。
| 項目 | モデルケースの条件 |
|---|---|
| 雇用形態 | 短時間勤務職員(翌月給与払い) |
| 退職日 | 2026年10月31日 |
| 日本からの出国日 | 2026年11月5日 |
| 非居住者となる日 | 2026年11月6日と仮定 |
| 最終給与の支給期・支給日 | 給与規程により2026年11月17日 |
| 最終給与の対象期間 | 10月1日から10月31日まで。全額が国内勤務に対応 |
| 月額給与 | 19,000円(額面) |
| 年間給与総額 | 190,000円(居住者期間に支給期が到来する171,000円と、11月17日支給分19,000円) |
| 退職後の再就職 | 2026年中に他の勤務先から給与を受ける見込みなし |
ここでは、扶養控除等申告書を提出済みで、他の勤務先から給与を受けておらず、退職時点では居住者であると仮定します。非居住者となる日についても、出入国の事実だけで確定するものではなく、生活の本拠などを踏まえた判断が必要です。また、租税条約による免税は適用されないものとします。
① 退職時の年末調整の対象になるか
この職員の年間給与総額は190,000円です。11月以前に適用される123万円以下の基準を満たし、年内に他の勤務先から給与を受ける見込みもありません。
したがって、一定のパートタイマー等の退職に関する要件を満たすものとして、中途年末調整の対象になります。ただし、年末調整に含める居住者期間の給与と、非居住者として課税される最終給与は分けて扱います。
この判断の根拠は、退職後に非居住者となることではなく、中途退職者の取扱いです。
② 所得税が毎月0円でも年末調整するのか
給与が月額19,000円程度で、毎月の源泉徴収税額が0円というケースもあります。
源泉徴収税額が0円であること自体は、年末調整の対象外とする理由にはなりません。年末調整の対象者に該当する場合は、所定の年税額計算を行います。
このモデルケースでは、居住者期間の給与171,000円に係る給与所得は0円となり、年末調整で算定される所得税も0円です。
この給与からすでに徴収した所得税も0円なら、年末調整による還付額・追加徴収額はいずれも0円となります。ただし、11月17日の最終給与に対する源泉徴収まで0円になるわけではありません。
③ 11月17日の最終給与はどう扱う?
給与については、実際の振込日だけでなく、給与規程などで定められた支給期に居住者か非居住者かを判定します。このケースでは、支給期である11月17日にはすでに非居住者です。
最終給与19,000円は全額が10月の国内勤務に対応するため、原則として20.42%の源泉徴収が必要です。税額は19,000円×20.42%=3,879.8円の1円未満を切り捨て、3,879円となります。
所得税基本通達212-5には、計算期間が1か月以下の給与について、計算期間の途中で非居住者となった場合の取扱いがあります。しかし、この例では非居住者となる前に10月の給与計算期間が終了しており、全額が国内勤務に対応するため、この取扱いによる源泉徴収の省略はできません。
この19,000円は居住者期間の年末調整に含めず、非居住者に対する給与として別に処理します。居住者期間の給与が少額でも、この給与に給与所得控除や基礎控除を当てはめて源泉徴収税額を0円にすることはできません。
なお、居住者であった期間にすでに支給期が到来し、振込だけが11月17日に遅れた未払給与なら、前提が異なります。退職日や勤務した月だけで決めず、給与規程上の支給期を確認してください。
非居住者になった後の給与と源泉徴収税率

給与に対する源泉徴収は、居住者に支払う場合と非居住者に支払う場合で異なります。
| 区分 | 給与の内容 | 基本的な取扱い |
|---|---|---|
| 居住者 | 通常の国内勤務給与 | 甲欄・乙欄などにより源泉徴収 |
| 非居住者 | 国内勤務に対応する給与 | 原則20.42%の源泉徴収 |
| 非居住者 | 国外勤務に対応する一般従業員の給与 | 原則として日本での源泉徴収不要 |
| 非居住者 | 租税条約により免税となる給与 | 条約の要件と適用手続を確認 |
20.42%は、所得税20%と復興特別所得税を合わせた、2026年の税率です。例えば国内源泉所得に該当する給与が300,000円の場合、源泉徴収税額は61,260円になります。
ただし、非居住者である従業員の給与がすべて20.42%になるわけではありません。勤務地、給与の対象期間、支給期における居住者区分、租税条約の適用関係によって扱いが変わります。
注意:退職日と出国日だけでは居住者区分は確定しない
所得税法上の非居住者かどうかは、日本国内に住所があるか、引き続き1年以上居所を有するかなどによって判断します。住民票の転出日や在留資格の終了日だけで機械的に判定するものではありません。
また、出国先との租税条約によって給与への課税関係が変わることがあります。
給与担当者が確認すべき7つの事項
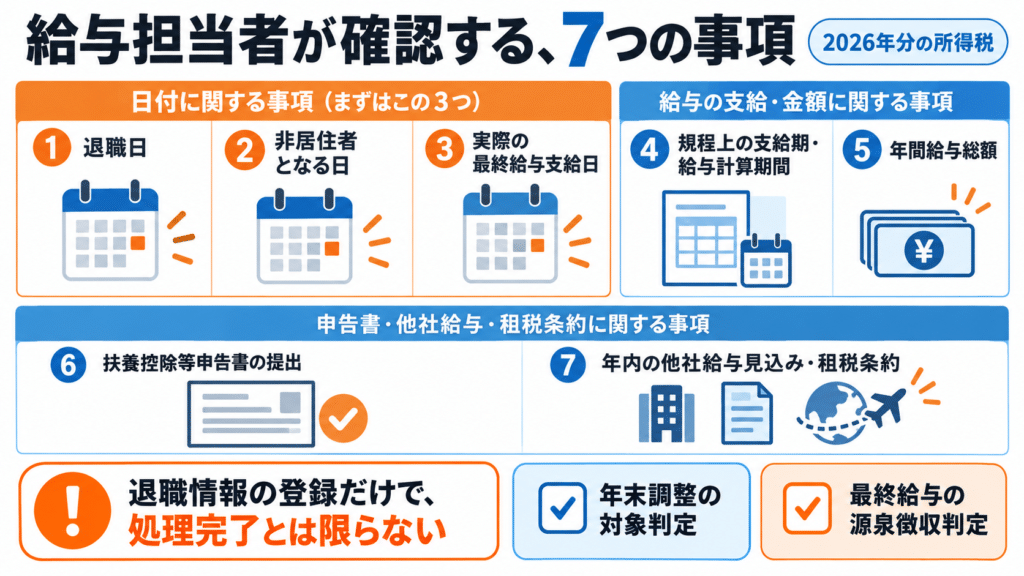
退職者の年末調整と非居住者への給与支払が重なる場合は、次の事項を確認すると判断しやすくなります。
- 退職日:雇用関係がいつ終了するか。
- 非居住者となる日:出国後の居住実態などから、いつ区分が変わるか。
- 最後の給与支給日:実際にいつ支払うか。規程上の支給期とずれていないか。
- 給与の支給期と計算期間:何月分の勤務に対する給与で、支給期には居住者か非居住者か。
- 年間給与総額:一定のパートタイマー等について、11月以前は123万円以下、改正後は136万円以下の基準などに該当するか。
- 扶養控除等申告書:提出済みか、主たる給与として扱われているか。
- 再就職・租税条約:年内に他の勤務先から給与を受ける見込みや、条約による免税の適用可能性があるか。
とりわけ、翌月払いの職員については、退職情報を登録するだけで年末調整と源泉徴収が適切に処理されるとは限りません。
退職時の年末調整対象者の判定と、非居住者に対する最終給与の源泉徴収判定は、別の論点として確認する必要があります。
2026年は12月1日施行の税制改正にも注意
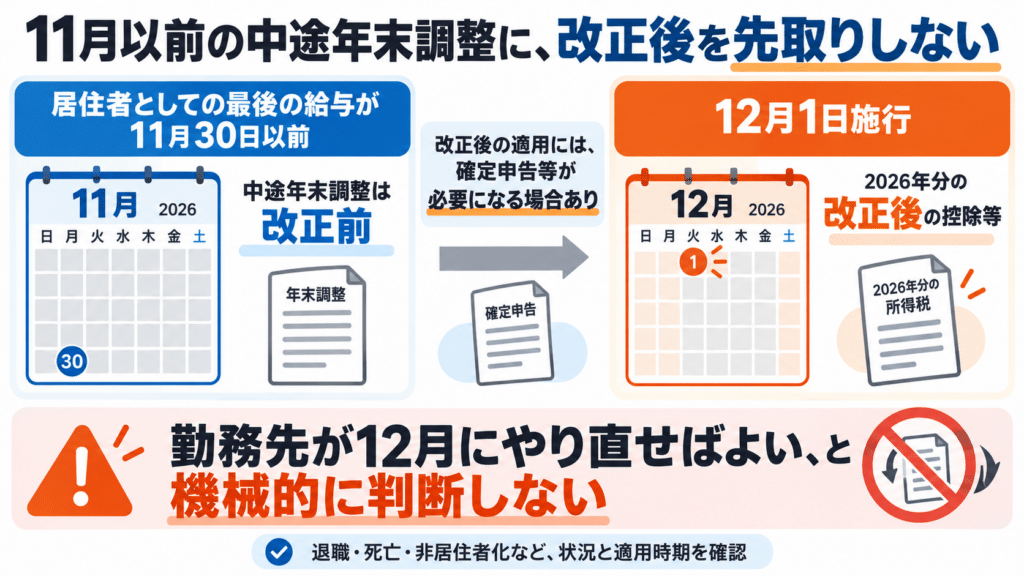
2026年分の年末調整では、令和8年度税制改正により、基礎控除や給与所得控除の最低保障額などが見直されています。
これらの改正は原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。ただし、居住者としての最後の給与を11月30日以前に支払った場合の中途年末調整では、改正後の控除等は適用されません。
国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」では、死亡退職者や年の途中で非居住者となった人などについて、改正の適用時期と確定申告・更正の請求による対応を説明しています。
11月以前に退職・出国する職員が改正後の控除等の適用を受けるには、確定申告等が必要になることがあります。勤務先が12月に中途年末調整をやり直せばよいと、機械的に判断しないでください。
年末調整しない退職者にも源泉徴収票は必要?

年末調整の対象外となった場合でも、給与所得の源泉徴収票の交付義務がなくなるわけではありません。
所得税法第226条により、給与等の支払者は、原則として中途退職者に対し、退職後1か月以内に給与所得の源泉徴収票を交付する必要があります。
これは、給与から差し引いた所得税が0円の場合や、乙欄で源泉徴収していた場合にも、原則として同様です。
ただし、非居住者として課税される国内源泉所得の給与は、居住者期間の給与所得の源泉徴収票に合算するものではありません。「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」など、別の法定調書の提出対象になるかを確認します。
そのため、居住者期間の給与と非居住者期間の給与があるときは、それぞれの課税区分に応じて書類を確認します。
年末調整できなかった場合は確定申告で精算できる?

通常の中途退職者で、年末調整の対象とならなかった人については、確定申告によって所得税の過不足を精算できる場合があります。
例えば、年の途中で退職し、退職後は収入がなく、給与から所得税が源泉徴収されていた人は、確定申告によって税金が還付されることがあります。
ただし、非居住者として支給された国内勤務給与に対する20.42%の源泉徴収は、原則として源泉分離課税です。居住者期間の給与と合算し、基礎控除などを使って通常の還付申告で精算するものではありません。
国外へ転出して非居住者となる人については、出国時の申告手続も確認する必要があります。
納税管理人を指定せずに出国する場合、確定申告義務がある人は、原則として出国までに申告・納税を行う必要があります。出国前に納税管理人の届出をしている場合は、原則として翌年の通常の申告期限までに申告・納税します。
なお、年末調整を行ったからといって、確定申告が必要になるすべての所得について精算が終わるわけではありません。
FAQ
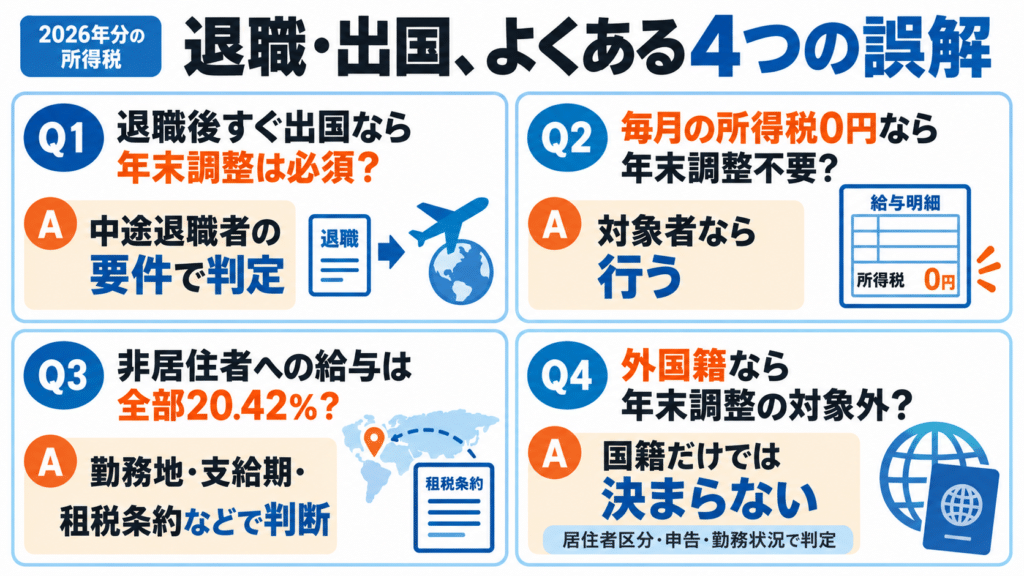
退職後すぐに海外へ帰国する場合、年末調整は必須ですか?
必須とは限りません。海外転勤により非居住者になる場合とは区別し、通常の中途退職者として年末調整の要件を確認します。一定のパートタイマー等で、年間給与が所定の金額以下、年内に他の勤務先から給与を受ける見込みがないなどの条件を満たす場合は対象になります。
10月31日に退職し、11月5日に出国した場合はどうなりますか?
まず退職時点で年末調整の対象になるかを判定します。11月6日から非居住者となり、給与規程上の支給期が11月17日で、最終給与の全額が10月の国内勤務に対応するなら、その最終給与には原則20.42%の源泉徴収が必要です。租税条約による免税の適用がある場合は取扱いが異なります。
毎月の源泉徴収税額が0円でも年末調整しますか?
年末調整の対象者であれば行います。すでに徴収した税額と年末調整で計算した税額がともに0円なら、還付も追加徴収もありません。ただし、非居住者となった後に支給期が来る給与は、別に源泉徴収の判定が必要です。
非居住者になった後に支払う給与は、必ず20.42%の源泉徴収ですか?
必ずしもそうではありません。国内源泉所得に該当するか、給与の支給期や計算期間、居住者から非居住者への変更時期、租税条約の適用などによって判断します。居住者期間に支給期が到来した給与の振込だけが遅れた場合と、非居住者となった後に支給期が来る場合も区別します。
退職時に年末調整できなかった場合、税金は戻りませんか?
居住者期間の給与については、確定申告によって所得税が還付されることがあります。ただし、非居住者として課税された給与の20.42%の源泉徴収まで、同じ方法で精算できるわけではありません。海外へ転出する場合は、納税管理人の指定や出国時の申告手続も確認してください。
外国籍の職員でも年末調整の対象になりますか?
なります。外国籍であることだけを理由に年末調整の対象外とはなりません。所得税法上の居住者区分や扶養控除等申告書の提出状況、勤務・退職の状況などによって判断します。
まとめ:退職と非居住者化は別々に判定する
退職後に海外へ転出する職員の年末調整では、非居住者になるという事実だけで処理を決めないことが重要です。
まず、退職時の状況から年末調整の対象になるかを判断します。そのうえで、最終給与の支給期と非居住者となる時期を確認し、給与に対する源泉徴収を検討します。
例えば、2026年10月31日退職、11月5日出国、11月17日給与支給というケースでは、年末調整の対象者判定と11月17日支給分の源泉徴収判定を分けて考える必要があります。
退職日・非居住者となる日・給与の支給期・給与計算期間の4つを整理することが、適切な処理の出発点です。
出典・作成方針
- 国税庁「No.2665 年末調整の対象となる人」
- 国税庁「所得税基本通達 法第190条《年末調整》関係」
- 国税庁「No.1920 海外勤務と所得税額の精算」
- 国税庁「No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収」
- 国税庁「源泉徴収の対象とされる支払が居住者に対するものか非居住者に対するものかの判定」
- 国税庁「所得税基本通達 法第212条《源泉徴収義務》関係」
- 国税庁「No.2668 年末調整の対象となる給与」
- 国税庁「No.1910 中途退職で年末調整を受けていないとき」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 所得税法第190条、第194条、第212条、第213条、第226条など
2026年10月時点で公表されている法令・国税庁資料を基に作成しています。モデルケースは制度の理解を目的とした仮定の事例です。最終給与の支給期を11月17日、全額を国内勤務に対応する給与とし、租税条約による免税は適用されないものとして計算しています。源泉徴収税額の1円未満は切り捨てています。実際の処理は雇用契約、給与規程、居住者区分、租税条約の適用関係などによって異なります。