目次
源泉控除対象親族とは、給与から所得税を差し引く際に、扶養親族等の数に含める親族です。2026年分から使われる区分で、従来の「控除対象扶養親族」に、一定の所得条件を満たす19歳以上23歳未満の「特定親族」を加えたものです。
控除対象扶養親族が、年間の所得税を計算するときの扶養控除の対象を表すのに対し、源泉控除対象親族は、毎月の給与などの源泉徴収で使います。控除対象扶養親族に該当しなくても、源泉控除対象親族に該当する場合があります。
また、2026年は税制改正の適用時期にも注意が必要です。年初の申告書に記載された「給与収入165万円以下」という基準と、改正後の「174万円以下」は、適用する時期と給与所得の計算方法が異なります。まず制度の違いを押さえ、そのうえで2026年中の取扱いを確認しましょう。
この記事のポイント
源泉控除対象親族は、毎月の所得税を計算するための区分
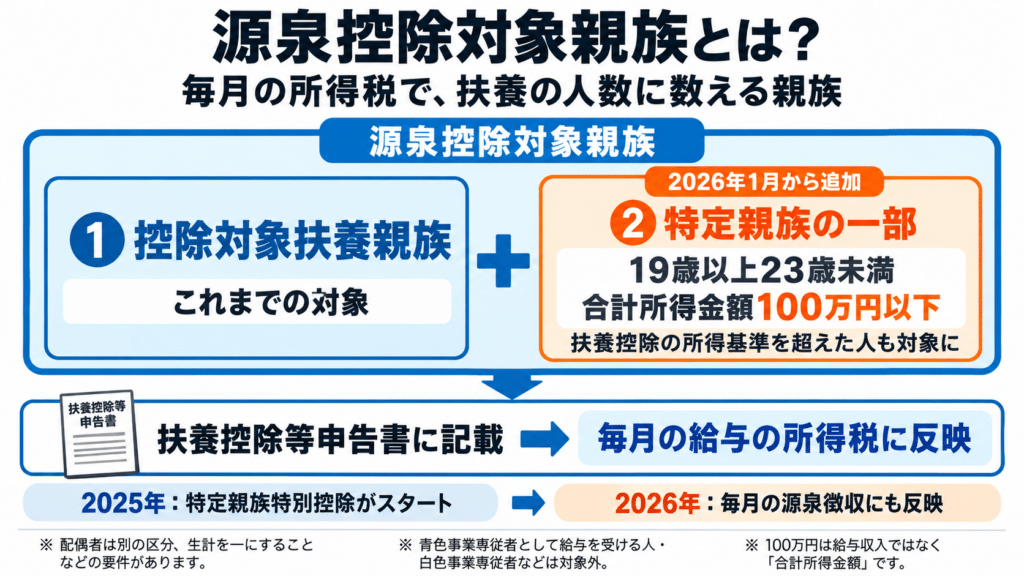
勤務先は、扶養控除等申告書の内容などを基に、給与から差し引く所得税を計算します。このとき、税額表の「扶養親族等の数」を判定するために使う区分が源泉控除対象親族です。
給与の源泉徴収では、次のいずれかに該当する親族が対象になります。
- 控除対象扶養親族
- 特定親族のうち、合計所得金額が100万円以下の人
特定親族は、納税者と生計を一にする19歳以上23歳未満の親族などで、一定の所得要件などを満たす人です。配偶者は含まれず、青色事業専従者として給与を受けている人や白色事業専従者なども対象から除かれます。
特定親族特別控除の創設を、毎月の給与計算に反映
特定親族特別控除は2025年分から設けられました。19歳以上23歳未満の親族について、所得が扶養控除の基準を超えても、一定の範囲で所得控除を受けられる制度です。
2026年1月以後に支払うべき給与からは、そのうち合計所得金額100万円以下の特定親族を毎月の源泉徴収でも考慮することになりました。これに合わせて、扶養控除等申告書の記載対象が「控除対象扶養親族」から「源泉控除対象親族」に変わっています。
控除対象扶養親族との違いは、目的と対象範囲
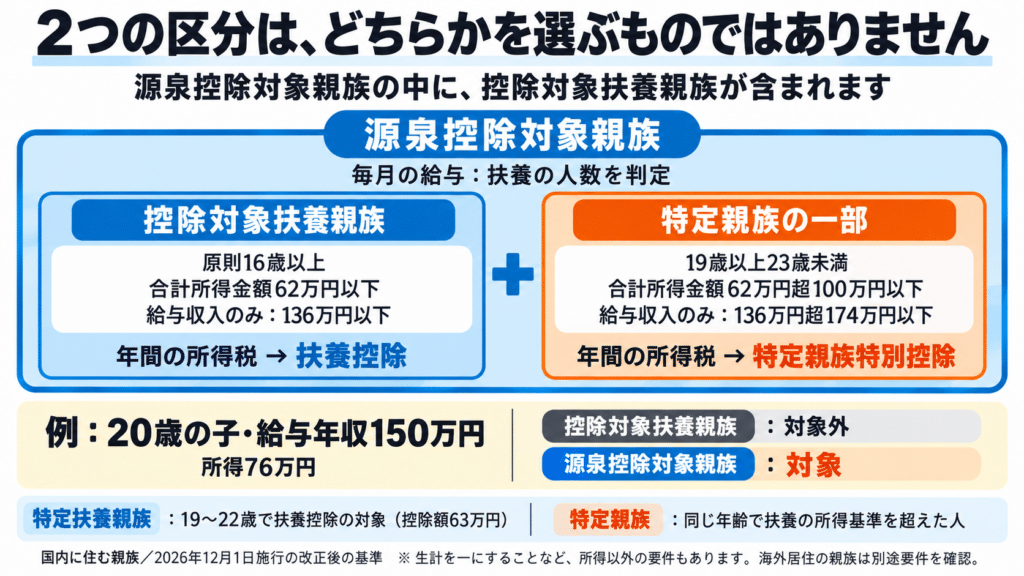
源泉控除対象親族は、控除対象扶養親族を含む区分です。両者が並列に存在し、どちらか一方を選ぶ仕組みではありません。
次の表は、国内に住む親族について、2026年12月1日施行の改正後の基準で整理したものです。所得以外にも、生計を一にすることなどの要件があります。
| 比較項目 | 源泉控除対象親族 | 控除対象扶養親族 |
|---|---|---|
| 主な用途 | 給与の源泉徴収で、扶養親族等の数を判定 | 年間の所得税で、扶養控除の対象を判定 |
| 対象範囲 | 控除対象扶養親族と、合計所得金額100万円以下の特定親族 | 扶養親族のうち、原則として16歳以上の人 |
| 親族の所得要件 | 控除対象扶養親族は62万円以下。19歳以上23歳未満の特定親族は62万円超100万円以下 | 合計所得金額62万円以下 |
| 給与収入だけの場合 | 原則136万円以下。19歳以上23歳未満では174万円以下まで対象 | 136万円以下 |
| 年末調整で適用する控除 | 親族の区分に応じて、扶養控除または特定親族特別控除 | 扶養控除 |
例えば、20歳の子の給与収入が150万円の場合、改正後の所得は76万円です。控除対象扶養親族には該当しませんが、合計所得金額100万円以下の特定親族として、源泉控除対象親族に含まれます。
「特定扶養親族」と「特定親族」も区別する
特定扶養親族は、控除対象扶養親族のうち19歳以上23歳未満の人です。所得税の扶養控除額は63万円になります。一方、同じ年齢でも所得が扶養親族の基準を超えた場合は、特定親族特別控除の対象になるかを確認します。
なお、海外に住む親族については、控除対象扶養親族の範囲に年齢等による制限があります。上の表だけで判断せず、非居住者である親族に関する要件も確認する必要があります。
2026年は「制度の導入」と「改正の適用時期」を分けて見る
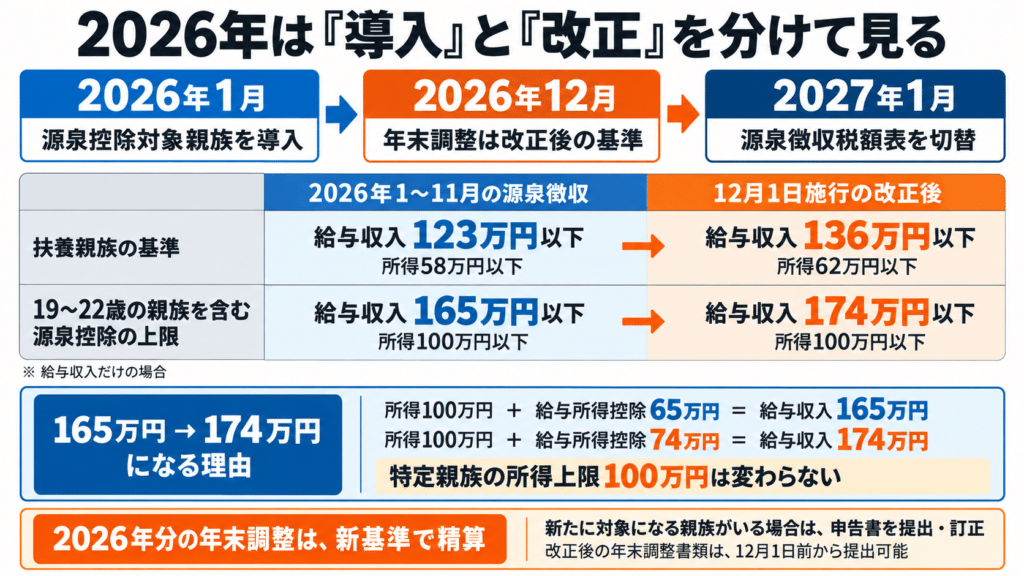
源泉控除対象親族の区分は、2026年初めからの給与計算で使われています。一方、2026年度税制改正による給与所得控除や扶養親族等の所得要件の変更は、原則として2026年12月1日施行です。
そのため、同じ2026年分でも、年初の申告時と年末調整時では給与収入から所得への換算が変わります。
| 確認する場面 | 扶養親族の所得要件 | 19歳以上23歳未満の特定親族を含む給与の源泉控除対象親族の上限 |
|---|---|---|
| 2026年1~11月の給与の源泉徴収 | 所得58万円以下 給与収入だけなら123万円以下 |
所得100万円以下 給与収入だけなら165万円以下 |
| 2026年12月1日施行の改正後の取扱い | 所得62万円以下 給与収入だけなら136万円以下 |
所得100万円以下 給与収入だけなら174万円以下 |
源泉控除対象親族に含める特定親族の所得上限は、100万円のままです。給与収入換算の上限が165万円から174万円に変わるのは、この収入帯の給与所得控除が65万円から74万円になるためです。
2026年分の年末調整では、改正後の所得要件と給与所得の計算方法を使います。新たに対象になる親族がいる場合は、扶養控除等申告書などの提出・訂正が必要です。改正後の内容を反映した年末調整書類は、12月1日前から提出しても差し支えないとされています。
源泉徴収税額表自体の次の改正は、2027年1月以後に支払うべき給与からです。2026年末に精算する年間の税額と、毎月使う税額表の切替時期を混同しないようにしましょう。
判定するのは手取り年収ではなく、合計所得金額

「合計所得金額100万円以下」は、給与の額面年収が100万円以下という意味ではありません。給与収入だけの場合は、課税対象となる給与収入から給与所得控除を差し引き、給与所得を求めます。
2026年末の改正後の基準では、給与収入170万円の場合、給与所得は「170万円-74万円=96万円」です。ほかに所得がなければ、所得100万円以下という条件を満たします。
アルバイト先が複数ある場合は、それぞれの給与収入を合計して計算します。給与以外に事業所得や雑所得などがある場合も、その内容を含めて合計所得金額を確認してください。給与収入だけを前提とした174万円という数字では判定できません。
源泉控除の上限を超えても、年末調整の控除は残る場合がある

19歳以上23歳未満の特定親族について、毎月の給与の源泉徴収で考慮される所得上限は100万円です。一方、特定親族特別控除は、所得123万円以下まで段階的に適用されます。
次の表は、2026年末の改正後の基準による整理です。19歳以上23歳未満の親族を対象とし、年齢は原則としてその年12月31日現在で判定します。生計を一にすることなど、ほかの要件も満たすものとします。
| 親族の合計所得金額 | 給与収入だけの場合 | 給与の源泉控除対象親族 | 所得税の年間の控除額 |
|---|---|---|---|
| 62万円以下 | 136万円以下 | 該当 | 扶養控除63万円 |
| 62万円超85万円以下 | 136万円超159万円以下 | 該当 | 特定親族特別控除63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 該当 | 特定親族特別控除61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 該当 | 特定親族特別控除51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 該当 | 特定親族特別控除41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 非該当 | 特定親族特別控除31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 非該当 | 特定親族特別控除21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 非該当 | 特定親族特別控除11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 非該当 | 特定親族特別控除6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 非該当 | 特定親族特別控除3万円 |
| 123万円超 | 197万円超 | 非該当 | 上記の控除なし |
給与収入180万円の20歳の子は、改正後の給与所得が106万円となるため、源泉控除対象親族には該当しません。ただし、親は年末調整などで21万円の特定親族特別控除を受けられます。毎月の源泉徴収の対象範囲と、年間の控除の対象範囲は分けて判断してください。
モデルケースで見る、子の年齢と収入による違い
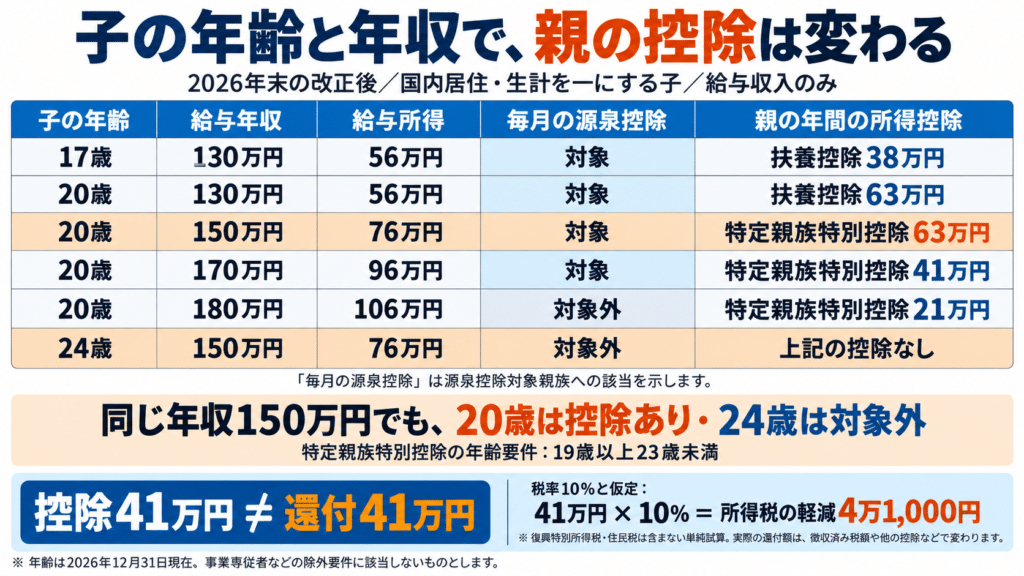
以下は、親と生計を一にする国内居住の子について、2026年末の改正後の基準で判定したモデルケースです。年齢は2026年12月31日現在、子の収入は給与だけとし、事業専従者などの除外要件には該当しないものとします。
| 子の年齢・給与収入 | 子の給与所得 | 源泉控除対象親族 | 親が受ける所得控除 |
|---|---|---|---|
| 17歳・130万円 | 56万円 | 該当 | 扶養控除38万円 |
| 20歳・130万円 | 56万円 | 該当 | 扶養控除63万円 |
| 20歳・150万円 | 76万円 | 該当 | 特定親族特別控除63万円 |
| 20歳・170万円 | 96万円 | 該当 | 特定親族特別控除41万円 |
| 20歳・180万円 | 106万円 | 非該当 | 特定親族特別控除21万円 |
| 24歳・150万円 | 76万円 | 非該当 | 扶養控除・特定親族特別控除ともになし |
同じ給与収入150万円でも、20歳と24歳では扱いが異なります。特定親族特別控除は19歳以上23歳未満という年齢要件があるためです。大学生かどうかだけで判断せず、年齢と所得の両方を確認します。
控除額41万円は、41万円の還付という意味ではない
控除額は、税金を計算する前の所得から差し引く金額です。例えば41万円の所得控除について、全額に所得税率10%が適用されると仮定すれば、所得税の軽減額は単純計算で4万1,000円です。
これは復興特別所得税や住民税を含めない試算です。実際の年末調整の還付額は、毎月すでに差し引かれた税額や、ほかの控除なども含めて決まります。
扶養控除等申告書と、年末調整の申告を確認する
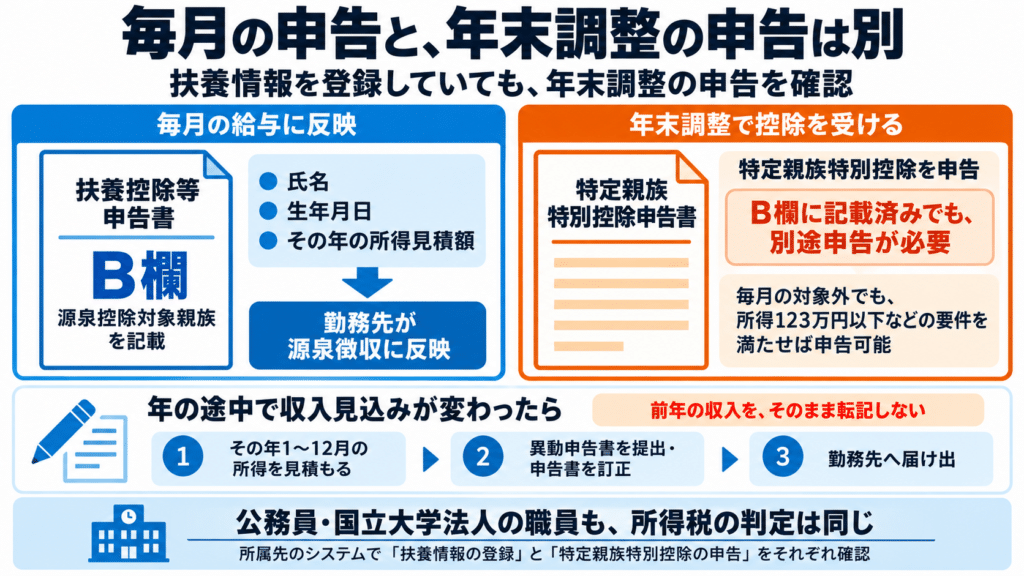
源泉控除対象親族は、給与所得者の扶養控除等申告書のB欄に記載します。氏名・生年月日・所得の見積額などを申告し、勤務先が源泉徴収に反映します。
年の途中でアルバイト収入の見込みなどが変わり、申告内容に異動が生じた場合は、異動申告書の提出または申告書の訂正が必要です。前年の収入をそのまま転記せず、その年の1月から12月までの見積額を用います。
さらに、年末調整で特定親族特別控除を受ける場合は、特定親族特別控除申告書の提出が必要です。扶養控除等申告書に記載している場合も、年末調整での申告は別に必要になります。反対に、源泉控除対象親族に該当しない人でも、所得123万円以下などの要件を満たせば、この申告書によって控除を受けられます。
公務員や国立大学法人の職員も、所得税の判定は同じです。所属先の年末調整システムで、扶養情報の登録と特定親族特別控除の申告がそれぞれどう扱われるかを確認してください。
配偶者・16歳未満の子・共済の扶養は別に確認

配偶者は「源泉控除対象配偶者」という別の区分で判定します。源泉控除対象親族のB欄に配偶者を記載するものではありません。
16歳未満の子は、控除対象扶養親族にも源泉控除対象親族にも含まれません。ただし、申告書の「住民税に関する事項」など、別の欄への記載が必要になる場合があります。障害者に該当する扶養親族がいる場合などは、源泉控除対象親族への該当とは別に、源泉徴収で用いる「扶養親族等の数」に加算する取扱いがあります。
税法上の扶養、共済・健康保険の被扶養者、勤務先の扶養手当は、それぞれ別の制度です。源泉控除対象親族に該当するという理由だけで、共済の被扶養者認定や扶養手当の支給も継続するとは判断できません。
FAQ
源泉控除対象親族はいつから始まりましたか?
2026年分から使われる区分です。特定親族特別控除自体は2025年分から設けられ、2026年からは一定の特定親族を給与の源泉徴収でも考慮するようになりました。
控除対象扶養親族という名称はなくなったのですか?
なくなっていません。年間の扶養控除の対象を示す区分として引き続き使われます。給与の源泉徴収では、その控除対象扶養親族に一定の特定親族を加えた「源泉控除対象親族」を使います。
165万円と174万円のどちらで判断すればよいですか?
給与収入だけの場合、2026年1~11月の源泉徴収では改正前の165万円、2026年12月1日施行の改正後の取扱いでは174万円が上限です。いずれも19歳以上23歳未満の特定親族についての合計所得金額100万円を給与収入に換算した数字です。
大学生でなくても特定親族の対象になりますか?
対象になる場合があります。在学していることは要件ではありません。19歳以上23歳未満という年齢、生計関係、所得などで判定します。
公的年金からの源泉徴収でも、親族の所得100万円以下で判断しますか?
公的年金等の扶養親族等申告書では扱いが異なります。記載する源泉控除対象親族は合計所得金額85万円以下の人に限られるため、給与についての100万円という上限をそのまま使わないようにしてください。これは申告する親族の所得の基準であり、年金受給者本人の所得の上限ではありません。
出典・作成方針
- 国税庁「専門用語集」源泉控除対象親族
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
2026年10月25日時点の公表資料に基づき、2026年初からの制度と、同年12月1日施行の改正を区別して作成しました。給与収入の換算額は給与以外の所得や特定支出控除等がない場合を前提とし、改正後の金額は2026年分の計算方法によっています。モデルケースは制度を説明するための試算であり、実際の還付額を示すものではありません。