目次
扶養親族・控除対象扶養親族・特定扶養親族・老人扶養親族は、親族の所得や年齢に応じて、扶養控除の対象になるか、控除額はいくらかを判断するための区分です。一方、特定親族は、19歳以上23歳未満で、所得が扶養控除の対象範囲を超えた親族を対象とする別の区分です。
源泉控除対象親族は、これらの区分を毎月の給与の源泉徴収に反映するための呼び方です。控除対象扶養親族に加え、特定親族のうち一定の所得以下の人が含まれます。そのため、6つの用語を横並びの種類として覚えると、関係が分かりにくくなります。
2026年分の年末調整では、改正後の扶養親族の所得要件は合計所得金額62万円以下、給与収入だけなら年収136万円以下です。ただし、2026年11月までの給与の源泉徴収には改正前の基準を使います。以下では、原則として国内に住む親族について、2026年分の年末調整に適用する改正後の基準で整理します。
この記事のポイント
6つの用語の違いを比較

まずは、年齢・所得・使う場面を比べてみましょう。表の所得は、給与の額面年収ではなく、給与所得控除や必要経費などを差し引いた後の合計所得金額です。基礎控除や社会保険料控除を差し引く前の金額で判定します。親族関係や生計などの共通要件を満たすことを前提としています。
| 用語 | 年齢 | 親族の合計所得金額 | 主な役割・控除額 |
|---|---|---|---|
| 扶養親族 | 年齢制限なし | 62万円以下 | 扶養に関する基本となる区分。該当するだけで扶養控除を受けられるわけではありません。 |
| 控除対象扶養親族 | 原則16歳以上 | 62万円以下 | 扶養控除の対象。一般の控除額は38万円です。 |
| 特定扶養親族 | 19歳以上23歳未満 | 62万円以下 | 控除対象扶養親族の一部。扶養控除額は63万円です。 |
| 老人扶養親族 | 70歳以上 | 62万円以下 | 控除対象扶養親族の一部。扶養控除額は48万円、同居老親等は58万円です。 |
| 特定親族 | 19歳以上23歳未満 | 62万円超123万円以下 | 特定親族特別控除の対象。控除額は所得に応じて3万~63万円です。 |
| 源泉控除対象親族 | 控除対象扶養親族、または19歳以上23歳未満の特定親族 | 控除対象扶養親族は62万円以下、特定親族は100万円以下 | 毎月の給与などの源泉徴収で使用。名称自体に独立した年間の控除額はありません。 |
特定扶養親族と老人扶養親族は、控除対象扶養親族の内訳です。これに対し、特定親族は扶養控除の対象から外れる所得帯にある19~22歳の親族を指します。源泉控除対象親族は、毎月の源泉徴収という別の目的で対象者をまとめた区分です。
扶養親族には16歳未満も含まれる
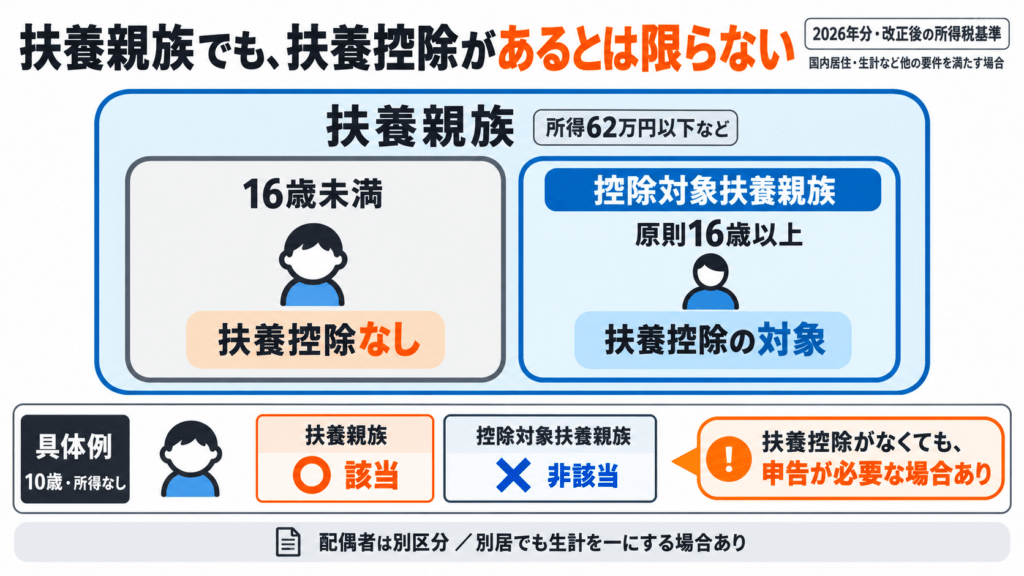
所得税の扶養親族とは、納税者と生計を一にする配偶者以外の親族などで、所得要件などを満たす人です。子どもだけでなく、父母・祖父母・兄弟姉妹なども対象になり得ます。
親族の範囲は6親等内の血族と3親等内の姻族です。このほか、養育を委託された里子や養護を委託された老人も含まれます。青色事業専従者としてその年に給与を受けている人や、白色事業専従者は対象から除かれます。
「生計を一にする」は、必ずしも同居を意味しません。例えば、進学で離れて暮らす子どもに生活費や学費を継続して送っている場合は、別居していても該当することがあります。
扶養親族と控除対象扶養親族の境目は原則16歳
扶養親族のうち、原則としてその年12月31日現在で16歳以上の人が控除対象扶養親族です。したがって、所得のない10歳の子どもは扶養親族には該当しますが、所得税の扶養控除の対象にはなりません。
ただし、16歳未満の扶養親族も、障害者控除や所得金額調整控除など、別の制度の判定に関係する場合があります。「扶養控除がないため、扶養親族としての申告も不要」とは限りません。
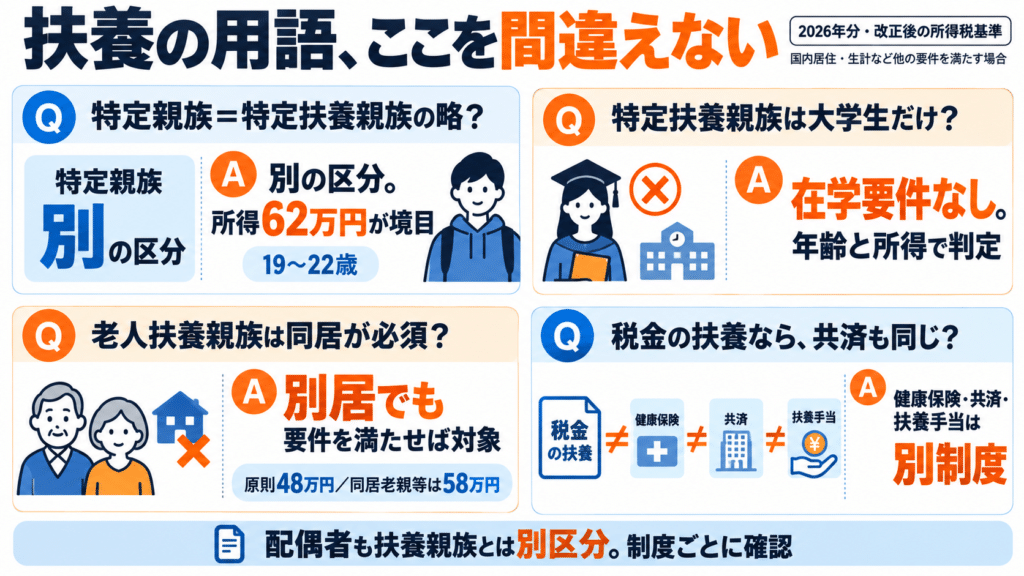
配偶者は、ここでいう扶養親族には含まれません。夫・妻については、同一生計配偶者、控除対象配偶者、源泉控除対象配偶者などの区分で判定します。また、税法上の扶養と、健康保険・共済の被扶養者、公務員の扶養手当は別の制度です。
控除対象扶養親族は、年齢によって控除額が変わる

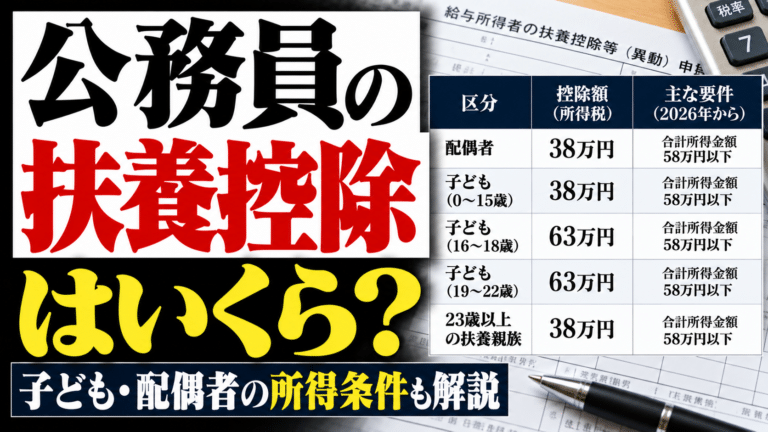
扶養親族に該当すると確認できたら、次に年齢を見ます。国内に住む親族について、年末時点の年齢と所得税の扶養控除額を整理すると、次のとおりです。
| 年末時点の年齢など | 区分 | 所得税の扶養控除額 |
|---|---|---|
| 16歳未満 | 扶養親族。ただし控除対象扶養親族には該当しない | なし |
| 16歳以上19歳未満 | 一般の控除対象扶養親族 | 38万円 |
| 19歳以上23歳未満 | 特定扶養親族 | 63万円 |
| 23歳以上70歳未満 | 一般の控除対象扶養親族 | 38万円 |
| 70歳以上で、同居老親等に該当しない | 老人扶養親族 | 48万円 |
| 70歳以上で、同居老親等に該当する | 老人扶養親族のうち同居老親等 | 58万円 |
表の金額は、税金を計算する際に所得から差し引く額です。63万円の控除があるからといって、税金が63万円戻るわけではありません。また、住民税の控除額は、この表とは異なります。
特定扶養親族は「大学生かどうか」では決まらない
特定扶養親族の年齢条件は19歳以上23歳未満、つまり19~22歳です。在学要件はないため、大学生でも年齢や所得が条件を外れれば該当せず、学生でなくても条件を満たせば該当します。
老人扶養親族は65歳からではなく70歳から
年金を受け取っているかどうかにかかわらず、老人扶養親族になるのは70歳以上です。例えば、68歳の親は、他の条件を満たせば一般の控除対象扶養親族となり、扶養控除額は38万円です。
同居老親等は、老人扶養親族のうち、納税者または配偶者の父母・祖父母などの直系尊属で、納税者または配偶者と普段から同居している人をいいます。70歳以上の兄弟姉妹は、同居していても同居老親等には該当しません。
病気の治療で入院している場合は、長期の入院でも同居として取り扱える一方、老人ホームへの入所は同居に当たりません。
特定扶養親族と特定親族は、19~22歳の所得で分かれる
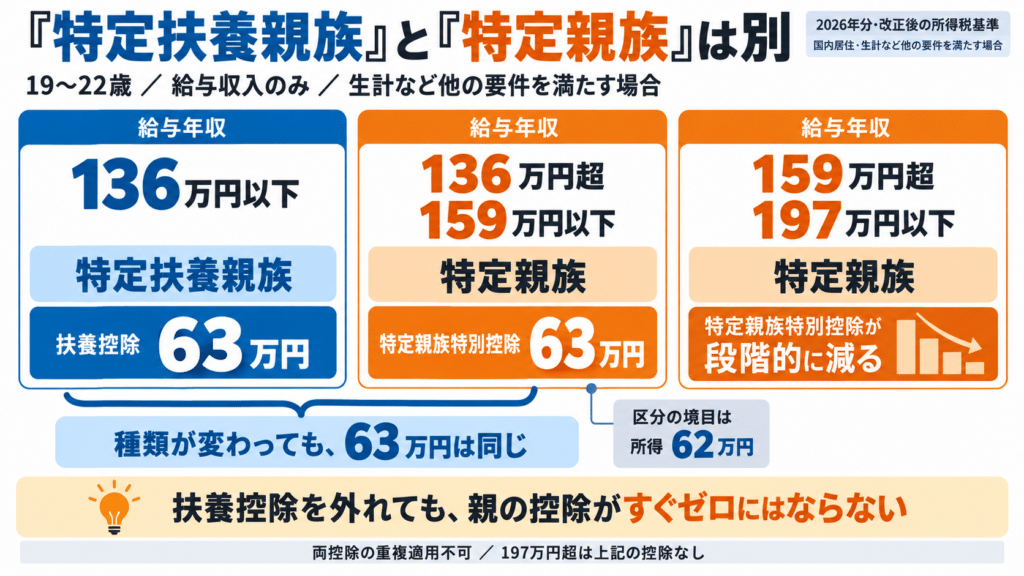
名称が最も似ているのが、特定扶養親族と特定親族です。年齢条件は同じですが、2026年分の改正後の基準では、合計所得金額62万円を境に区分が変わります。
所得62万円以下なら、特定扶養親族として扶養控除を受けます。62万円を超え、123万円以下なら、特定親族として特定親族特別控除を判定します。同じ人について、両方の控除を重ねて受けることはできません。
給与収入だけの場合の目安も含めて、所得税の控除額を並べると次のようになります。給与収入は複数のアルバイト先があれば合算し、特定支出控除などの適用がない通常のケースを想定しています。
| 親族の合計所得金額 | 給与収入だけの場合の年収 | 区分・控除の種類 | 所得控除額 |
|---|---|---|---|
| 62万円以下 | 136万円以下 | 特定扶養親族・扶養控除 | 63万円 |
| 62万円超85万円以下 | 136万円超159万円以下 | 特定親族・特定親族特別控除 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 特定親族・特定親族特別控除 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 特定親族・特定親族特別控除 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 特定親族・特定親族特別控除 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 特定親族・特定親族特別控除 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 特定親族・特定親族特別控除 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 特定親族・特定親族特別控除 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 特定親族・特定親族特別控除 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 特定親族・特定親族特別控除 | 3万円 |
| 123万円超 | 197万円超 | 上記いずれの控除も対象外 | なし |
給与年収136万円を超えると扶養控除の対象からは外れますが、19~22歳で他の条件を満たす場合、159万円以下までは特定親族特別控除によって同額の63万円を控除できます。扶養控除から外れることと、親の所得控除が直ちにゼロになることは別です。
源泉控除対象親族は、毎月の源泉徴収で使う区分
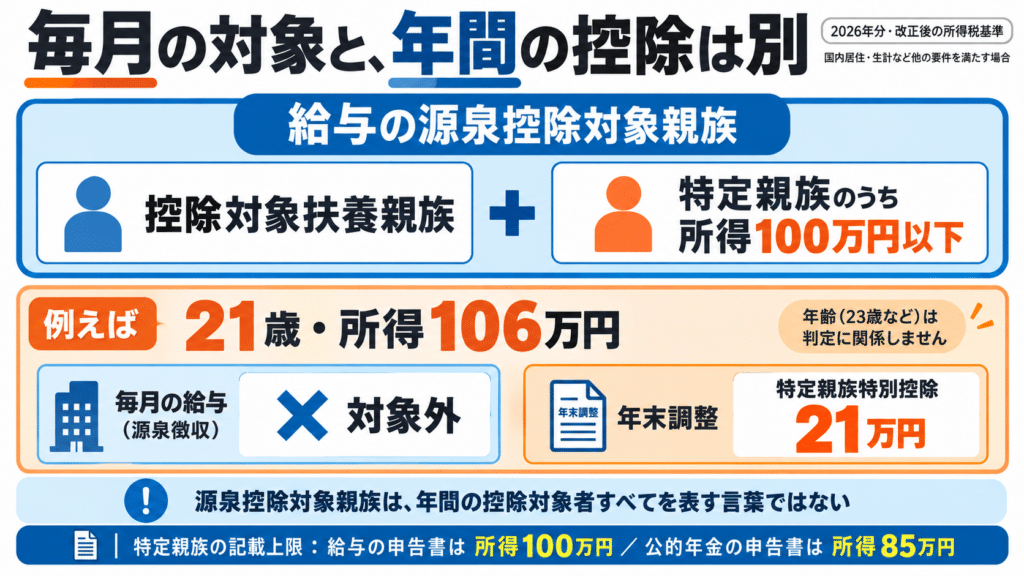
源泉控除対象親族は、2026年分以後の所得税で使う用語です。給与所得者については、次のいずれかに該当する人を指します。
- 控除対象扶養親族
- 特定親族のうち、合計所得金額が100万円以下の人
控除対象扶養親族に当たる特定扶養親族や老人扶養親族も含まれます。一方、特定親族であっても、所得が100万円を超える人は給与の源泉控除対象親族には含まれません。
年末調整では控除を受けられても、毎月は対象外になる場合がある
例えば、21歳の子どもの合計所得金額が106万円なら、特定親族には該当しますが、源泉控除対象親族には該当しません。この場合でも、他の条件を満たせば、年末調整で21万円の特定親族特別控除を受けられます。
つまり、源泉控除対象親族は年間の控除対象者をすべて表す言葉ではありません。給与から毎月差し引く所得税に、どの親族を反映するかを決める区分です。
なお、公的年金等の受給者が提出する扶養親族等申告書では、記載する源泉控除対象親族は合計所得金額85万円以下の人に限られます。給与と年金の申告書では、特定親族を記載できる所得上限が異なります。
2026年は、毎月の給与計算と年末調整の基準を分けて確認する

源泉控除対象親族の区分が使われ始めたのは2026年1月です。一方、2026年度税制改正による扶養親族の所得要件や給与所得控除の変更は、原則として2026年12月1日に施行され、2026年分の所得税に適用されます。
そのため、年初に提出した申告書と、年末調整で最終的に判定する際の基準が異なります。主な違いは次のとおりです。
| 確認項目 | 2026年11月までの源泉徴収で使う改正前の基準 | 2026年分の年末調整に適用する改正後の基準・換算額 |
|---|---|---|
| 扶養親族の所得上限 | 58万円以下 | 62万円以下 |
| 扶養親族の給与年収上限 | 123万円以下 | 136万円以下 |
| 特定親族の所得範囲 | 58万円超123万円以下 | 62万円超123万円以下 |
| 特定親族の給与年収範囲 | 123万円超188万円以下 | 136万円超197万円以下 |
| 給与の源泉控除対象親族に含める特定親族の所得上限 | 100万円以下 | 100万円以下 |
| 上記100万円を給与年収に換算した上限 | 165万円以下 | 174万円以下 |
給与年収の換算は、収入が給与だけで、特定支出控除などの適用がない場合です。所得上限が変わらない区分でも、給与所得控除の変更によって対応する年収が変わります。
2026年11月までの源泉徴収事務は変更せず、12月の年末調整で改正後の年間税額と精算します。扶養親族等の所得要件の改正は12月1日以後に支払う給与等から適用され、新たに対象となる親族がいる場合は、扶養控除等申告書などの提出・訂正も必要です。なお、毎月の源泉徴収税額表自体が改正されるのは2027年分からです。
モデルケースで見る、年齢と年収による判定

以下は、2026年分の改正後の基準によるモデルケースです。全員が国内に住み、納税者と生計を一にし、他の人と控除を重複して受けないなどの要件を満たすものとします。給与年収には、複数の勤務先がある場合の収入も含めます。
表の源泉控除対象親族の欄も、改正後の給与所得で判定しています。2026年11月までの毎月の給与計算に、そのまま当てはめることはできません。例えば、21歳・給与年収170万円の子は、改正前の換算では所得100万円を超えるため、その期間は源泉控除対象親族に該当しません。
| モデルケース | 判定 | 年間の所得控除 | 給与の源泉控除対象親族(改正後の所得で判定) |
|---|---|---|---|
| 10歳の子・所得なし | 扶養親族。控除対象扶養親族には該当しない | 扶養控除なし | 該当しない |
| 17歳の子・給与年収100万円 | 一般の控除対象扶養親族 | 扶養控除38万円 | 該当する |
| 21歳の子・給与年収130万円 | 給与所得56万円。特定扶養親族 | 扶養控除63万円 | 該当する |
| 21歳の子・給与年収150万円 | 給与所得76万円。特定親族 | 特定親族特別控除63万円 | 該当する |
| 21歳の子・給与年収170万円 | 給与所得96万円。特定親族 | 特定親族特別控除41万円 | 該当する |
| 21歳の子・給与年収180万円 | 給与所得106万円。特定親族 | 特定親族特別控除21万円 | 該当しない |
| 24歳の子・給与年収150万円 | 給与所得76万円。扶養親族・特定親族のいずれにも該当しない | 上記の控除なし | 該当しない |
| 75歳の同居する母・合計所得40万円 | 老人扶養親族のうち同居老親等 | 扶養控除58万円 | 該当する |
21歳と24歳では、同じ給与年収150万円でも扱いが変わります。19~22歳には特定親族特別控除がありますが、23歳以上の親族にはこの制度を適用できません。
控除額が63万円なら、所得税はいくら減る?
仮に、控除する63万円の全額に所得税率10%が適用されるケースなら、所得税の減少額は63万円×10%=6万3,000円です。これは復興特別所得税や住民税を含めない単純な試算です。
実際の税額差は、控除を受ける人の課税所得などによって変わります。また、年末調整の還付額は、その年にすでに源泉徴収された税額との精算結果なので、この6万3,000円がそのまま還付されるとは限りません。
申告するときは、年齢・年間所得・必要書類の順に確認する
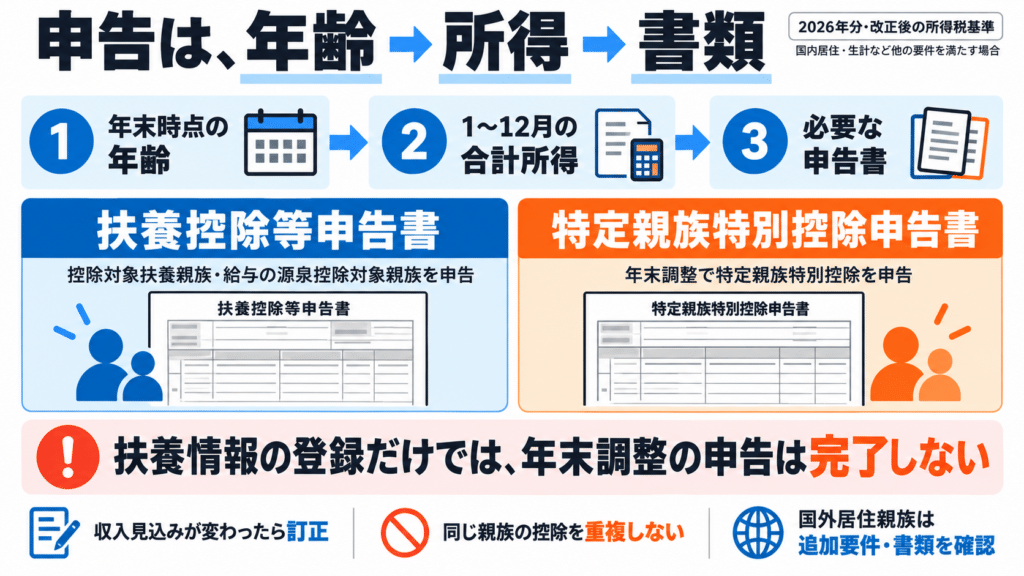
扶養の申告では、まず対象年の年末時点の年齢を確認し、次に年間の合計所得金額を見積もります。アルバイトの月収だけで判断せず、年内の給与総額や給与以外の所得も確認する必要があります。
控除対象扶養親族や給与の源泉控除対象親族は、原則として給与所得者の扶養控除等申告書で申告します。一方、年末調整で特定親族特別控除を受けるには、特定親族特別控除申告書の提出が必要です。扶養控除等申告書に特定親族を記載していても、年末調整の申告が済んだことにはなりません。
例えば、年末時点で21歳の子どもの給与年収を年初は120万円と見積もっていたものの、最終的に150万円になった場合、改正後の基準では特定扶養親族から特定親族に変わります。控除額が63万円で同じでも、控除の種類と必要な申告が変わるため、勤務先へ訂正を申し出ます。
国外に住む親族は、年齢と所得だけでは判定できません。特に30歳以上70歳未満の非居住者について扶養控除を受けるには、留学・障害者・納税者本人から年間38万円以上の生活費または教育費の支払いを受けていることのいずれかの要件も確認します。親族関係書類や送金関係書類など、区分に応じた書類が必要です。
扶養控除や特定親族特別控除では、同じ親族について夫婦などが重複して控除を受けることはできません。家庭内で誰が申告するかを確認したうえで、勤務先には対象年分と、その年の所得見込額を伝えると手続きを進めやすくなります。
FAQ
扶養親族と控除対象扶養親族は何が違いますか?
扶養親族には年齢制限がなく、16歳未満の子どもも含まれます。控除対象扶養親族は、そのうち原則16歳以上で、所得税の扶養控除の対象になる人です。国外に住む親族には追加の条件があります。
特定親族は、特定扶養親族を省略した言葉ですか?
別の区分です。2026年分の改正後の基準では、19~22歳で所得62万円以下なら特定扶養親族、62万円超123万円以下なら特定親族として判定します。前者は扶養控除、後者は特定親族特別控除に関係します。
特定扶養親族は大学生だけですか?
在学要件はありません。年末時点で19歳以上23歳未満であり、所得や生計などの要件を満たせば、学生でなくても該当します。
老人扶養親族は、親と同居していないと対象になりませんか?
別居でも、生計や所得などの要件を満たせば対象になり、所得税の扶養控除額は原則48万円です。同居老親等に該当する場合は58万円になります。
源泉控除対象親族に該当しなければ、年末調整の控除も受けられませんか?
受けられる場合があります。例えば、19~22歳で所得100万円超123万円以下の特定親族は、給与の源泉控除対象親族には含まれませんが、年末調整では所得に応じた特定親族特別控除を受けられます。
配偶者や、健康保険の扶養も同じ基準で判断しますか?
配偶者は扶養親族に含まれず、配偶者控除などの区分で判定します。また、健康保険・共済の被扶養者や扶養手当は別制度です。この記事の136万円・174万円・197万円などを、そのまま社会保険の扶養基準には使えません。
出典・作成方針
- 国税庁「専門用語集」:扶養親族、控除対象扶養親族、特定扶養親族、老人扶養親族、特定親族、源泉控除対象親族の定義。
- 国税庁「No.1180 扶養控除」:扶養控除額、同居老親等、国外居住親族の要件。
- 国税庁「No.1177 特定親族特別控除」:特定親族の要件と所得別の控除額。
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」:改正の施行日と源泉徴収事務への適用時期。
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」:所得要件、給与収入への換算、2026年の給与等の源泉徴収事務。
- 国税庁「令和8年分年末調整のしかた」:特定親族特別控除申告書の提出と確認事項。
2026年10月25日時点で公表されている資料に基づき、原則として2026年分の年末調整に適用する改正後の所得税の基準で作成しています。給与年収の換算には、2026・2027年分の給与所得控除の特例を反映しています。通常の年末判定を中心に説明しており、死亡・出国に伴う年の途中の精算などには適用時期の特例があります。モデルケースと税額試算は、本文に記載した条件による参考例です。