目次
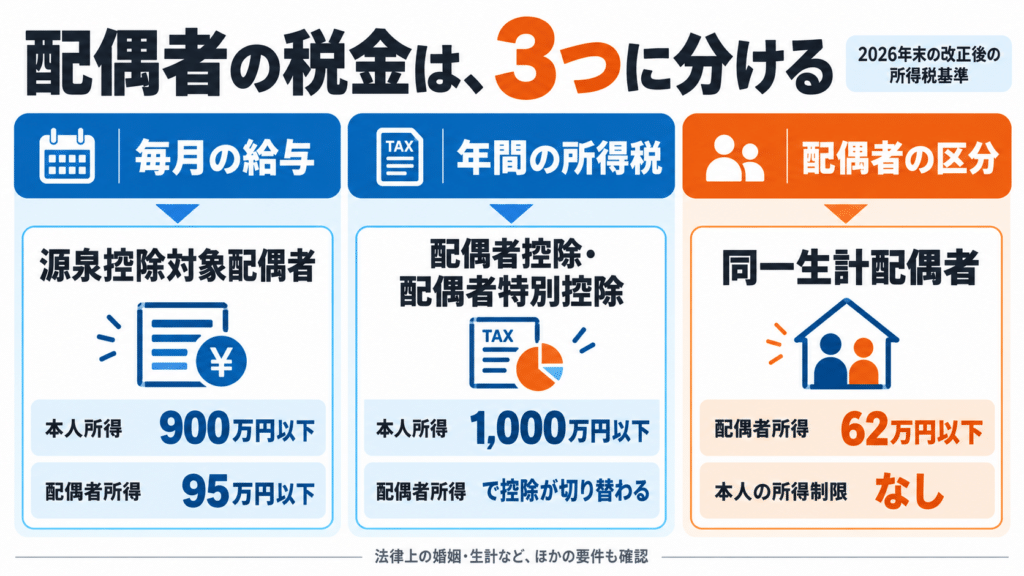
配偶者に関する税金の用語は、毎月の給与から差し引く所得税の計算に使うものと、年間の所得税を確定するときに使うものを分けると整理できます。
「源泉控除対象配偶者」は、毎月の源泉徴収で考慮する配偶者の区分です。「配偶者控除」「配偶者特別控除」は、年間の税額計算で適用する所得控除を指します。「同一生計配偶者」は、配偶者本人の所得などで判定する区分で、控除を受ける本人の所得制限がない点に特徴があります。
2026年分は税制改正の適用時期にも注意が必要です。以下は、原則として2026年12月1日施行の改正を反映した所得税の基準で説明します。2026年11月までの給与の源泉徴収と、12月に行う年末調整の扱いは、後半で分けて確認します。
この記事のポイント
4つの違いは、使う場面と本人・配偶者の所得条件
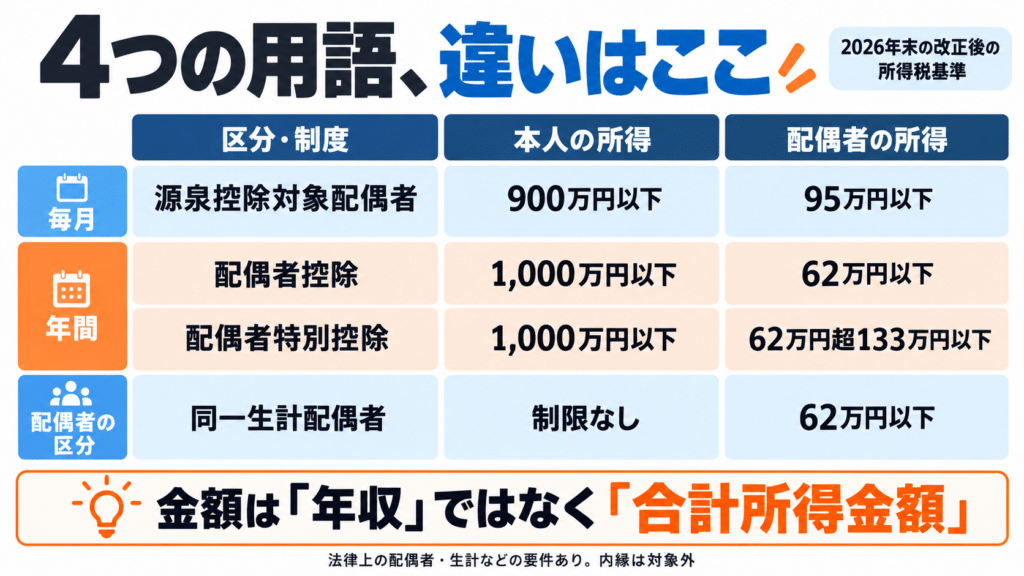
まず、「配偶者の区分」と「控除の制度名」を区別します。源泉控除対象配偶者と同一生計配偶者は人の区分、配偶者控除と配偶者特別控除は所得控除の制度名です。
次の表の「本人」は、配偶者に関する控除を受ける給与所得者などを指します。金額はいずれも年間の合計所得金額で、額面年収とは異なります。
| 用語・制度 | 主に使う場面 | 本人の合計所得金額 | 配偶者の合計所得金額 |
|---|---|---|---|
| 源泉控除対象配偶者 | 毎月の給与などの源泉徴収 | 900万円以下 | 95万円以下 |
| 配偶者控除 | 年末調整・確定申告による年間の税額計算 | 1,000万円以下 | 62万円以下 |
| 配偶者特別控除 | 年末調整・確定申告による年間の税額計算 | 1,000万円以下 | 62万円超133万円以下 |
| 同一生計配偶者 | 控除対象配偶者や配偶者に係る障害者控除などの判定 | 制限なし | 62万円以下 |
所得以外にも、法律上の配偶者であること、生計を一にしていること、事業専従者に関する要件などがあります。内縁関係の相手は、これらの配偶者の区分・控除の対象には含まれません。
給与収入だけなら、136万円と169万円が主な境目
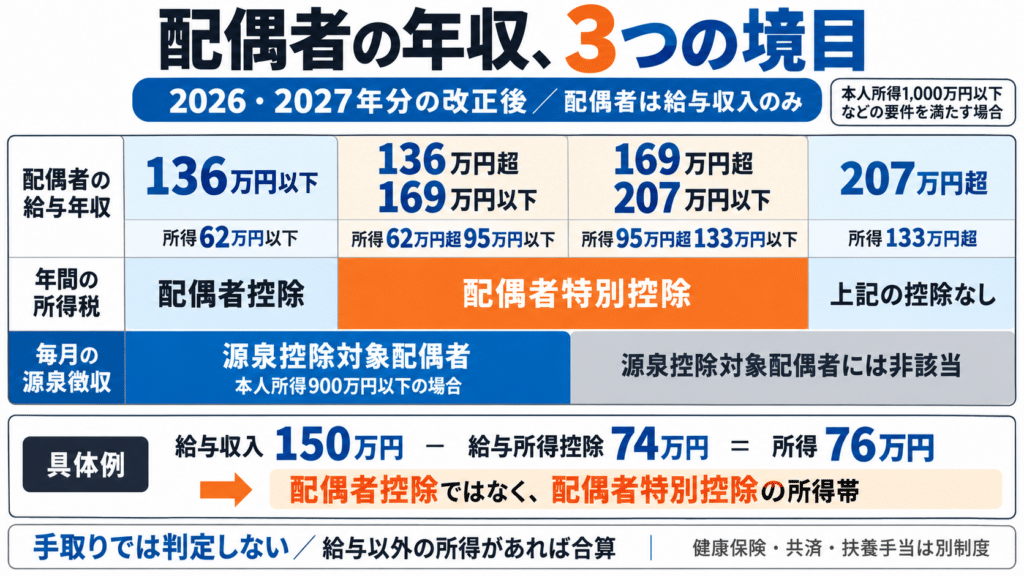
税法上の「所得」は、給与の場合、税金や社会保険料を差し引く前の給与収入から給与所得控除を差し引いた金額です。銀行口座に入る手取り額で判定するものではありません。
2026年分・2027年分の改正後の基準では、配偶者の給与収入が220万円以下の場合、給与所得控除の最低保障額は74万円です。配偶者に給与以外の所得がない場合、所得条件を給与収入に置き換えると次のようになります。
| 配偶者の年間給与収入 | 配偶者の合計所得金額 | 対応する主な区分・控除 |
|---|---|---|
| 136万円以下 | 62万円以下 | 同一生計配偶者。本人の所得条件を満たせば配偶者控除・源泉控除対象配偶者にも該当 |
| 136万円超169万円以下 | 62万円超95万円以下 | 配偶者特別控除の対象。本人の所得900万円以下なら源泉控除対象配偶者にも該当 |
| 169万円超207万円以下 | 95万円超133万円以下 | 源泉控除対象配偶者には該当しないが、本人の所得条件を満たせば配偶者特別控除の対象 |
| 207万円超 | 133万円超 | 配偶者控除・配偶者特別控除の所得条件を満たさない |
例えば、給与収入150万円なら、給与所得は150万円-74万円=76万円です。配偶者控除の所得条件は超えますが、配偶者特別控除の対象となる所得帯に入ります。給与以外に事業所得や年金所得などがある場合は、それらも含めて判定します。
136万円・169万円は、配偶者に給与所得だけがある場合の所得税上の基準です。健康保険・共済組合の被扶養者認定や、勤務先の扶養手当は別の制度です。それぞれの認定条件を確認してください。
源泉控除対象配偶者は、毎月の所得税を計算するための区分

源泉控除対象配偶者を扶養控除等申告書に記載すると、給与の源泉徴収税額を計算する際の「扶養親族等の数」に含めて計算します。年間の所得見積額を使って、本人900万円以下・配偶者95万円以下などの要件を確認します。
ここで重要なのは、源泉控除対象配偶者に該当しなくても、年末調整で配偶者控除や配偶者特別控除を受けられる場合があることです。
本人の所得が900万円を超える場合
本人の合計所得金額が920万円、配偶者の合計所得金額が50万円なら、源泉控除対象配偶者の条件は満たしません。一方、本人の所得は1,000万円以下なので、配偶者控除の対象になります。
配偶者の所得が95万円を超える場合
本人の合計所得金額が600万円、配偶者の合計所得金額が106万円なら、配偶者は源泉控除対象配偶者に該当しません。ただし、配偶者特別控除の所得条件である133万円以下には収まります。
毎月の源泉徴収は年間の税額を精算する前の計算です。扶養控除等申告書への記載の有無だけで、年間の控除の可否を判断しないようにしてください。
配偶者控除と配偶者特別控除は、所得に応じて切り替わる
配偶者の合計所得金額が62万円以下なら配偶者控除、62万円を超え133万円以下なら配偶者特別控除を確認します。同じ配偶者について、両方を重ねて適用することはできません。
配偶者控除から配偶者特別控除に変わっても、控除額がすぐに減るとは限りません。本人の合計所得金額が900万円以下なら、配偶者の所得が95万円以下までは、一般の配偶者控除と同じ38万円の控除を受けられます。
配偶者控除の金額
配偶者控除の金額は、本人の所得と配偶者の年齢で決まります。配偶者が原則としてその年12月31日現在で70歳以上なら、老人控除対象配偶者として扱います。
| 本人の合計所得金額 | 一般の配偶者控除 | 老人控除対象配偶者の控除 |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
| 1,000万円超 | 適用なし | 適用なし |
例えば、配偶者の所得が同じ50万円でも、本人の所得が800万円なら一般の配偶者控除は38万円、920万円なら26万円です。配偶者側の収入だけでは控除額は決まりません。
配偶者特別控除の金額
配偶者特別控除は、本人と配偶者の所得が高くなるにつれて段階的に減ります。次の表は所得税の控除額です。
| 配偶者の合計所得金額 | 本人900万円以下 | 本人900万円超950万円以下 | 本人950万円超1,000万円以下 |
|---|---|---|---|
| 62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
本人の所得が1,000万円を超える場合は、配偶者特別控除も受けられません。また、夫婦が互いに配偶者特別控除を受けることはできません。
控除額38万円は、税金が38万円戻るという意味ではありません。税率を掛ける前の所得から差し引く金額です。仮に控除する38万円の全額に所得税率10%が対応するモデルケースなら、所得税本体の差は3万8,000円です。実際の還付額は、年間の税額と既に源泉徴収された税額などで決まります。
同一生計配偶者には、本人の所得制限がない
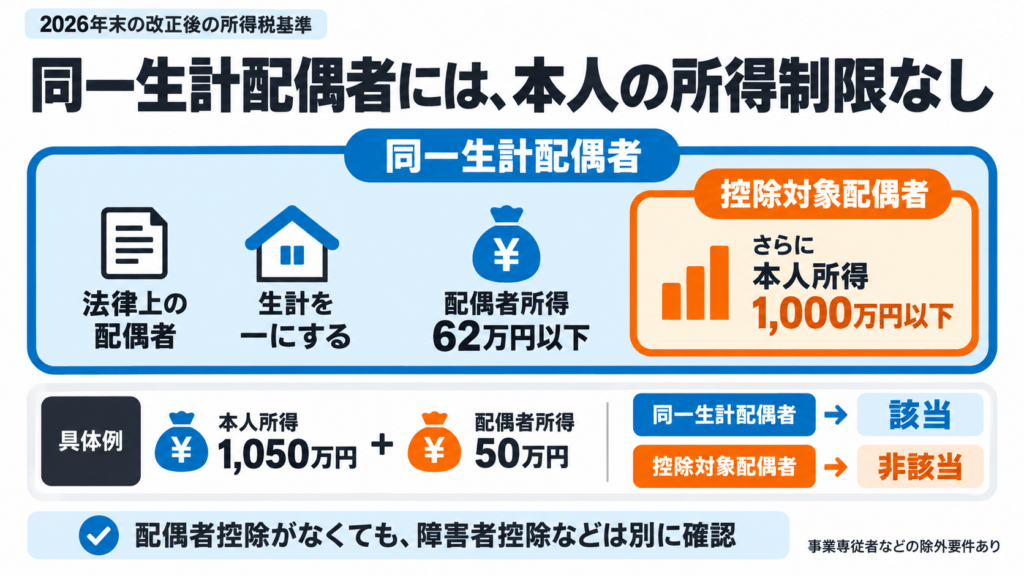
同一生計配偶者は、生計を一にする法律上の配偶者で、合計所得金額が62万円以下であることなどが条件です。「同一生計」という言葉だけを見ると家計の関係を表しているように見えますが、税法上は所得要件も含む用語です。
この同一生計配偶者のうち、本人の合計所得金額が1,000万円以下である場合の配偶者を「控除対象配偶者」といいます。配偶者控除の対象となる人の正式な区分です。
したがって、本人の所得が1,050万円、配偶者の所得が50万円なら、配偶者は同一生計配偶者には該当しますが、控除対象配偶者には該当しません。
この違いは、配偶者に係る障害者控除などを判定するときに意味を持ちます。配偶者控除が受けられない場合でも、同一生計配偶者について別の控除の要件を満たすか、個別に確認します。
モデルケースで見る、該当する区分と控除の組み合わせ

次の例は、2026年分の改正後の基準による判定モデルです。法律上の婚姻関係があり、生計を一にし、事業専従者には該当しないものとします。配偶者は国内居住の70歳未満で、収入は給与だけとしています。夫婦が互いに配偶者特別控除を受ける場合などの除外要件にも該当しない前提です。
| 本人の合計所得金額 | 配偶者の給与収入・所得 | 源泉控除対象配偶者 | 同一生計配偶者 | 年間の所得控除 |
|---|---|---|---|---|
| 600万円 | 収入130万円・所得56万円 | 該当 | 該当 | 配偶者控除38万円 |
| 600万円 | 収入150万円・所得76万円 | 該当 | 非該当 | 配偶者特別控除38万円 |
| 600万円 | 収入180万円・所得106万円 | 非該当 | 非該当 | 配偶者特別控除26万円 |
| 920万円 | 収入130万円・所得56万円 | 非該当 | 該当 | 配偶者控除26万円 |
| 1,050万円 | 収入130万円・所得56万円 | 非該当 | 該当 | 配偶者控除・配偶者特別控除とも適用なし |
配偶者の給与収入150万円の例では、「源泉控除対象配偶者」と「配偶者特別控除の対象」が重なります。一方、本人の所得920万円の例では、源泉控除対象配偶者に該当しなくても配偶者控除を受けられます。各区分は、すべてが同じ範囲を指しているわけではありません。
表の配偶者所得は給与収入から74万円を差し引き、各制度の所得条件と控除額表に当てはめて算出しています。
年末調整では、扶養控除等申告書と配偶者控除等申告書を確認する
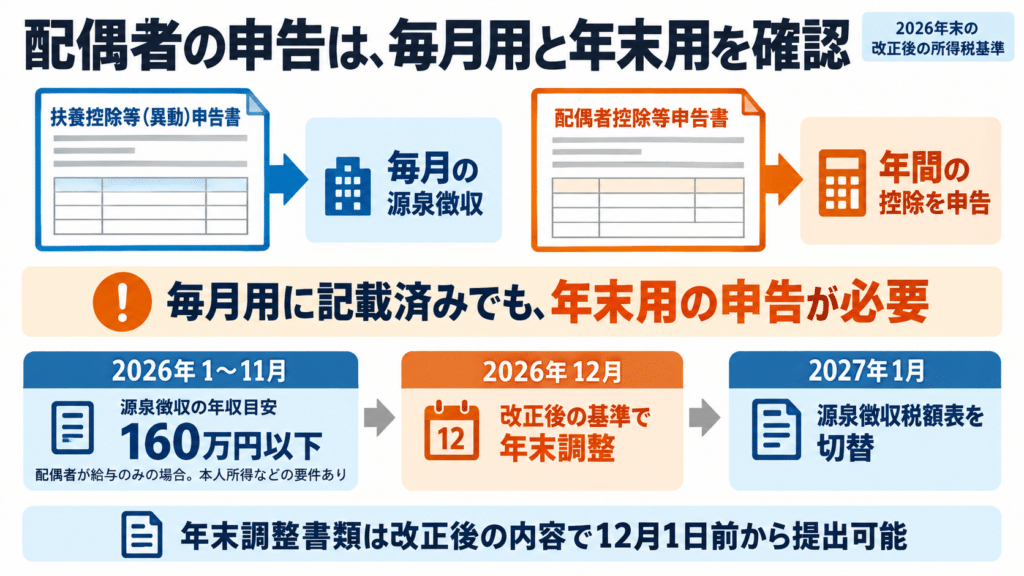
給与所得者の場合、毎月の源泉徴収で配偶者を考慮するための書類と、年間の配偶者控除・配偶者特別控除を受けるための書類があります。
| 書類 | 主な役割 | 確認する内容 |
|---|---|---|
| 扶養控除等(異動)申告書 | 毎月の給与の源泉徴収に使う | 源泉控除対象配偶者への該当、本人・配偶者の年間所得見積額など |
| 配偶者控除等申告書 | 年末調整で配偶者控除・配偶者特別控除を受ける | 本人・配偶者の年間所得、配偶者の年齢、適用する控除額など |
勤務先では複数の申告書が一体の用紙や電子申告画面になっていることもあります。扶養控除等申告書に配偶者を記載していても、年末調整で配偶者控除・配偶者特別控除を受けるには、配偶者控除等申告書の提出が必要です。
2026年は11月までの源泉徴収と12月の年末調整を分ける
2026年11月までの給与の源泉徴収事務は、今回の改正による変更はありません。給与収入だけの配偶者について、源泉控除対象配偶者の収入の目安は改正前の160万円以下です。
12月1日以後は改正後の給与所得控除額などを踏まえて申告内容を確認し、12月に行う通常の年末調整では改正後の基準で年間の税額を計算します。年末調整書類は、改正後の内容を反映して12月1日より前に提出しても差し支えありません。
なお、源泉徴収税額表そのものが改正されるのは2027年1月1日以後に支払うべき給与からです。「所得の判定に使う改正」と「毎月使う税額表の改正」は、適用時期を分けて確認する必要があります。
FAQ
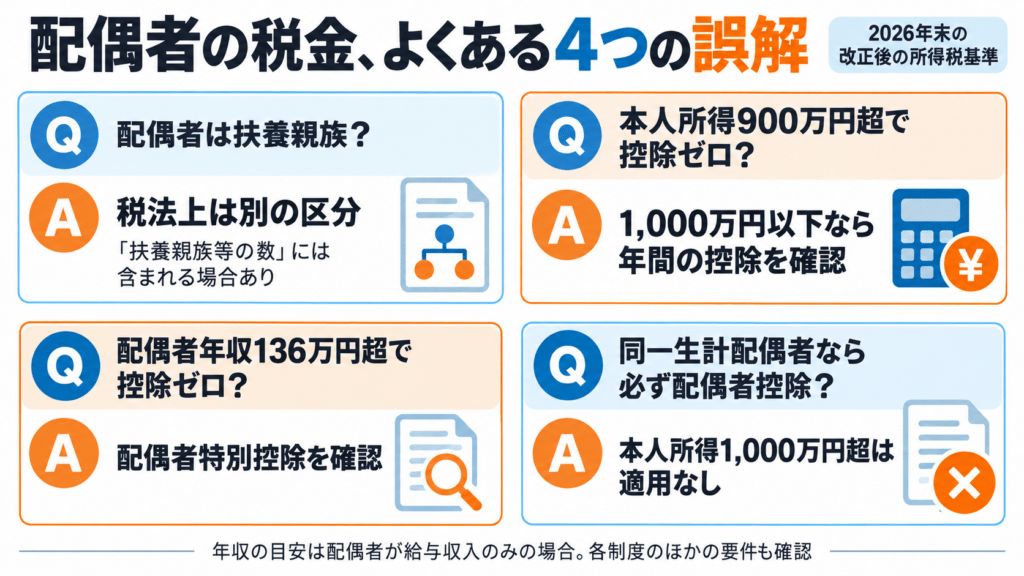
配偶者は「扶養親族」に含まれますか?
所得税法上の扶養親族からは配偶者が除かれています。配偶者については、配偶者控除・配偶者特別控除などで判定します。給与の源泉徴収で使う「扶養親族等の数」には源泉控除対象配偶者も含まれるため、用語を区別してください。
本人の所得が900万円を超えると、配偶者に関する控除はなくなりますか?
900万円を超えると源泉控除対象配偶者の本人側の条件を満たさなくなりますが、1,000万円以下なら配偶者控除・配偶者特別控除の対象になり得ます。控除額は本人の所得区分に応じて減ります。
配偶者の給与収入が136万円を超えると、控除はゼロですか?
2026年分の改正後の基準では、136万円を超えると配偶者控除の所得条件から外れますが、配偶者特別控除を確認します。本人の合計所得金額900万円以下、配偶者の給与収入169万円以下で給与以外の所得がないなどの条件を満たせば、配偶者特別控除は38万円です。
同一生計配偶者なら、必ず配偶者控除を受けられますか?
本人の合計所得金額が1,000万円を超える場合は、同一生計配偶者がいても配偶者控除を受けられません。同一生計配偶者と控除対象配偶者では、本人の所得制限が異なります。
出典・作成方針
- 国税庁「専門用語集」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 国税庁「令和8年分 年末調整のしかた」
2026年10月25日時点で確認できる公表資料を基に作成しています。所得条件・控除額は所得税について整理し、2026年12月1日施行の改正後の基準と、施行前の源泉徴収事務を区別しました。モデルケースは制度の違いを示すための計算例です。国外居住配偶者に係る確認書類や、死亡・出国に伴う年の途中の精算などは、個別の要件を確認してください。