目次
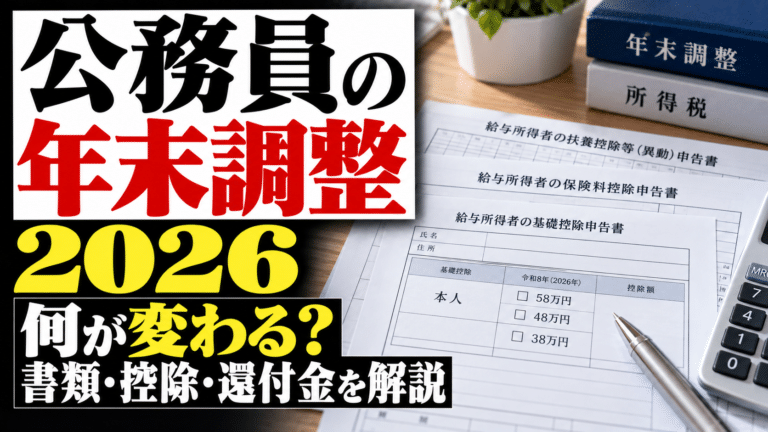
公務員の年末調整で受けられる扶養控除は、所得税では16~18歳の子どもなどが38万円、19~22歳の子どもなどが63万円です。16歳未満の子どもには、所得税の扶養控除はありません。配偶者については、扶養控除とは別に「配偶者控除」「配偶者特別控除」で判定します。
2026年分の年末調整では、扶養親族の所得条件が年間の合計所得金額62万円以下、給与収入だけなら136万円以下に変わります。2025年分の「給与収入123万円以下」と取り違えないようにしてください。
ただし、19~22歳の子どもや配偶者は、給与収入が136万円を超えても、別の控除を受けられる場合があります。家族の年齢と年間収入を確認し、どの控除に該当するかを判断する必要があります。以下の控除額は、特に断りがない限り、2026年分の所得税の金額です。
この記事のポイント
扶養控除はいくら?子どもの年齢別に確認
扶養控除は、家族を養っていることなどを条件に、税金を計算する所得から一定額を差し引く制度です。国家公務員・地方公務員とも、給与所得者として会社員と同じ所得税のルールで判定します。
次の表は、生計を一にし、所得条件などを満たす親族についての控除額です。配偶者はこの表には含めません。
| 親族の年齢・区分 | 所得税の控除額 | 確認する点 |
|---|---|---|
| 16歳未満 | 扶養控除なし | 年少扶養親族。住民税に関する申告欄などへの記載は別途必要 |
| 16歳以上19歳未満 | 38万円 | 一般の控除対象扶養親族 |
| 19歳以上23歳未満 | 63万円 | 特定扶養親族。学生であることは要件ではない |
| 23歳以上70歳未満 | 38万円 | 成人した子どもや親なども、要件を満たせば対象 |
| 70歳以上・同居老親等以外 | 48万円 | 生計を一にする別居の親など |
| 70歳以上・同居老親等 | 58万円 | 本人または配偶者の直系尊属で、同居を常況としている人 |
「高校生だから38万円」「大学生だから63万円」と学校の区分だけで決まるわけではありません。例えば、大学に在学していても、12月31日現在で23歳なら、所得条件を満たした場合の扶養控除は原則38万円です。
16歳未満の子どもは扶養控除の対象外ですが、障害者控除など、別の控除に該当する場合があります。「扶養控除がない」と「税の申告に記載する必要がない」は分けて考えてください。
2026年分は給与収入136万円以下が扶養控除の基準
扶養控除の所得条件は、家族の1月から12月までの合計所得金額が62万円以下であることです。給与収入だけの場合は、年間の給与収入136万円以下に相当します。
2026年度の税制改正は、原則として2026年12月1日に施行され、2026年分の所得税に適用されます。通常、12月に行う2026年分の年末調整では、改正後の条件で判定します。
過去の記事や前年の申告書を見ながら確認するときは、対象年をそろえてください。
| 所得税の対象年 | 扶養親族の合計所得金額 | 給与収入だけの場合 |
|---|---|---|
| 2024年分 | 48万円以下 | 103万円以下 |
| 2025年分 | 58万円以下 | 123万円以下 |
| 2026年分の年末調整 | 62万円以下 | 136万円以下 |
例えば、17歳の子どもの2026年のアルバイト収入が130万円で、ほかに所得がなければ、給与所得は「130万円-74万円=56万円」です。所得条件の62万円以下に収まり、ほかの要件も満たせば38万円の扶養控除を受けられます。
「収入」は額面、「所得」は控除や必要経費を差し引いた金額
給与収入は、税金や社会保険料を引く前の額面です。銀行口座に振り込まれた手取り額では判定しません。非課税の通勤手当は給与収入に含めず、アルバイト先が2か所あれば、両方の給与収入を合算します。
給与所得は、その給与収入から給与所得控除を差し引いて求めます。事業による収入がある場合は、原則として売上から必要経費を差し引いた事業所得なども合計します。
例えば、給与収入130万円による給与所得56万円に、副業の所得10万円が加われば、合計所得は66万円です。給与収入だけを見ると136万円以下でも、一般の扶養控除の所得条件を超えます。
家族が支払った社会保険料や生命保険料、家族本人の基礎控除を差し引いて、62万円以下かどうかを判断するわけではありません。申告書の「収入」と「所得」の欄を取り違えないことが大切です。
19~22歳の子どもは、給与収入159万円まで63万円の控除
19歳以上23歳未満の子どもなどは、給与収入136万円を超えても、すぐに親の控除がなくなるわけではありません。生計を一にすることなどの要件を満たせば、特定親族特別控除の対象になります。
2026年分では、給与収入だけなら159万円以下まで、親が受ける所得控除は63万円です。136万円以下では扶養控除、136万円を超えると特定親族特別控除に切り替わります。
次の表は、対象となる子どもに給与以外の所得がない場合です。
| 子どもの年間給与収入 | 子どもの合計所得金額 | 親が受ける控除 | 所得税の控除額 |
|---|---|---|---|
| 136万円以下 | 62万円以下 | 扶養控除 | 63万円 |
| 136万円超159万円以下 | 62万円超85万円以下 | 特定親族特別控除 | 63万円 |
| 159万円超164万円以下 | 85万円超90万円以下 | 特定親族特別控除 | 61万円 |
| 164万円超169万円以下 | 90万円超95万円以下 | 特定親族特別控除 | 51万円 |
| 169万円超174万円以下 | 95万円超100万円以下 | 特定親族特別控除 | 41万円 |
| 174万円超179万円以下 | 100万円超105万円以下 | 特定親族特別控除 | 31万円 |
| 179万円超184万円以下 | 105万円超110万円以下 | 特定親族特別控除 | 21万円 |
| 184万円超189万円以下 | 110万円超115万円以下 | 特定親族特別控除 | 11万円 |
| 189万円超194万円以下 | 115万円超120万円以下 | 特定親族特別控除 | 6万円 |
| 194万円超197万円以下 | 120万円超123万円以下 | 特定親族特別控除 | 3万円 |
| 197万円超 | 123万円超 | いずれも対象外 | 0円 |
159万円を超えると控除額が段階的に減り、197万円を超えると特定親族特別控除も対象外になります。給与以外の所得がある場合は、表の給与収入ではなく合計所得金額で確認してください。
同じ年収150万円でも、18歳と20歳では扱いが違う
18歳の子どもの給与収入が150万円であれば、一般の扶養控除の上限136万円を超えます。19~22歳を対象とする特定親族特別控除も適用されないため、親の扶養控除は受けられません。
20歳の子どもの給与収入が150万円なら、所得は76万円です。生計を一にすることなどの要件を満たせば、親は63万円の特定親族特別控除を受けられます。子どもの年収を確認するときは、12月31日現在の年齢も一緒に見てください。
配偶者は扶養控除ではなく、配偶者控除・配偶者特別控除で判定
夫や妻については、子どもと同じ扶養控除ではなく、配偶者控除または配偶者特別控除を使います。法律上の婚姻関係があり、生計を一にしていることなどが要件です。内縁関係や同棲の相手は対象になりません。
2026年分の配偶者控除は、配偶者の合計所得金額62万円以下、給与収入だけなら136万円以下が所得条件です。控除を受ける公務員本人の合計所得金額も、1,000万円以下である必要があります。
配偶者控除は本人の所得によって38万円・26万円・13万円
次の表は、配偶者の所得が62万円以下の場合の控除額です。「本人の合計所得金額」は、給与の額面年収や手取り額とは異なります。
| 本人の合計所得金額 | 70歳未満の配偶者 | 70歳以上の配偶者 |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
| 1,000万円超 | 対象外 | 対象外 |
この本人の所得制限は、配偶者控除・配偶者特別控除についての条件です。子どもなどの扶養控除に、同じ「本人の所得1,000万円以下」という制限はありません。
配偶者の給与収入が136万円を超えても、169万円までは最高38万円
配偶者の合計所得金額が62万円を超え133万円以下なら、配偶者特別控除を検討します。本人の合計所得金額が900万円以下の場合、配偶者の給与収入だけなら169万円以下まで38万円の控除を受けられます。
次の表は、本人の合計所得金額が900万円以下で、配偶者に給与以外の所得がない場合です。
| 配偶者の年間給与収入 | 適用する控除 | 所得税の控除額 |
|---|---|---|
| 136万円以下 | 配偶者控除 | 38万円。配偶者が70歳以上なら48万円 |
| 136万円超169万円以下 | 配偶者特別控除 | 38万円 |
| 169万円超174万円以下 | 配偶者特別控除 | 36万円 |
| 174万円超179万円以下 | 配偶者特別控除 | 31万円 |
| 179万円超184万円以下 | 配偶者特別控除 | 26万円 |
| 184万円超189万円以下 | 配偶者特別控除 | 21万円 |
| 189万円超194万円以下 | 配偶者特別控除 | 16万円 |
| 194万円超199万円以下 | 配偶者特別控除 | 11万円 |
| 199万円超204万円以下 | 配偶者特別控除 | 6万円 |
| 204万円超207万円以下 | 配偶者特別控除 | 3万円 |
| 207万円超 | いずれも対象外 | 0円 |
本人の合計所得金額が900万円を超えると、配偶者特別控除の額も小さくなります。例えば、配偶者の給与収入が160万円でも、本人の所得が900万円超950万円以下なら26万円、950万円超1,000万円以下なら13万円です。配偶者控除と配偶者特別控除を同時に受けることはできません。
育児休業中の配偶者は、給付金と給与を分けて確認
共働きでも、配偶者が育児休業を取得して年間の給与収入が少なくなった年には、配偶者控除などに該当する場合があります。
公務員共済の育児休業手当金などの非課税給付は、配偶者の合計所得金額には含めません。ただし、休業前後の給与や賞与は確認が必要です。例えば、年間給与収入が100万円で、ほかに所得がなければ、育児休業手当金を受け取っていても、配偶者控除の所得条件を満たします。
38万円・63万円は還付額ではない|税金が減る額の目安
扶養控除38万円とは、税金の計算対象となる所得から38万円を差し引くという意味です。年末調整で38万円が返ってくるわけではありません。
税金が減る額は、控除額と本人の所得税率によって変わります。次の表は、控除する全額に同じ税率が適用されると仮定した、所得税と復興特別所得税の減税額の目安です。
| 所得控除額 | 所得税率5%の場合 | 所得税率10%の場合 | 所得税率20%の場合 |
|---|---|---|---|
| 38万円 | 約1万9,400円 | 約3万8,800円 | 約7万7,600円 |
| 63万円 | 約3万2,200円 | 約6万4,300円 | 約12万8,600円 |
計算は「控除額×所得税率×1.021」で、端数を丸めています。控除によって税率区分をまたぐ場合や、住宅ローン控除などで所得税額が既に少なくなっている場合は、この金額と一致しません。所得税率は、額面年収から直接決まるものではありません。
モデルケース:配偶者と17歳・20歳の子どもがいる公務員
本人の合計所得金額が900万円以下で、家族と生計を一にしているケースを考えます。配偶者は70歳未満、家族の収入はそれぞれ給与だけとします。
| 家族 | 年間給与収入 | 適用する控除 | 控除額 |
|---|---|---|---|
| 配偶者 | 160万円 | 配偶者特別控除 | 38万円 |
| 17歳の子ども | 100万円 | 扶養控除 | 38万円 |
| 20歳の子ども | 150万円 | 特定親族特別控除 | 63万円 |
| 家族分の所得控除の合計 | 139万円 | ||
仮にこの139万円全額に所得税率10%が適用されるなら、家族分の控除がない場合と比べ、所得税・復興特別所得税は約14万1,900円少なくなる計算です。
年間の減税額と、年末調整の還付額は別です。毎月の給与から引く税金に家族の状況が既に反映されていれば、その分まで年末にまとめて戻るわけではありません。年末調整では、年間の税額と既に徴収した税額との差を精算します。住民税への影響も、年末調整の還付額には含まれません。
別居・共働きの場合は「生計」と重複申告を確認
一人暮らしの子どもも、仕送りなどで生計が同じなら対象になり得る
「生計を一にする」とは、生活費などを共通にしていることです。同居していることだけが条件ではありません。進学のため別居している子どもでも、親が生活費や学費を継続して負担していれば、扶養控除などの対象になり得ます。
反対に、同じ家に住んでいても、生活費を完全に別にして独立した生活をしている場合は、実態を確認する必要があります。海外に住む親族は、親族関係書類や送金関係書類など、国内の親族とは異なる確認もあります。
同じ子どもの控除を、夫婦が両方で受けることはできない
共働きの場合、同じ子どもについて夫婦双方が扶養控除や特定親族特別控除を受けることはできません。子どもが2人いれば、一方が2人とも申告する方法や、1人ずつ分けて申告する方法があります。
所得税だけを見ると、税率が高い側で控除を受けるほうが減税額が大きくなることがあります。ただし、住宅ローン控除などの適用状況も含めて確認してください。毎年の申告では、夫婦のどちらがどの子どもを記載するか、勤務先への提出前にそろえておくと重複を防げます。
子ども自身の所得税がゼロでも、親の控除があるとは限らない
2026年分は、給与収入だけでほかに所得がない居住者について、所得税がかからない給与収入の目安が178万円になります。しかし、一般の扶養控除の給与収入条件は136万円以下です。
例えば、18歳の子どもの給与収入が150万円なら、子ども自身に所得税がかからない場合でも、親はその子どもの扶養控除を受けられません。「子どもの税金」と「親の控除」は別々に判定します。
扶養手当・共済の被扶養者とは別の制度
公務員が家族について確認する制度には、税の控除、給与として支給される扶養手当、共済の被扶養者認定があります。同じ「扶養」という言葉でも、所得や収入の見方は共通ではありません。
手続きの窓口と確認内容を分けると、申告漏れを防ぎやすくなります。
| 制度 | 何が変わるか | 確認する資料・窓口 |
|---|---|---|
| 扶養控除・配偶者控除など | 本人の所得税などの計算 | 年末調整の申告書、国税庁の案内、給与担当 |
| 扶養手当 | 給与として支給される手当 | 所属先の給与規程、扶養手当の認定担当 |
| 共済の被扶養者 | 家族の医療保険上の資格 | 加入する共済組合の認定基準、共済担当 |
年末調整で配偶者控除を受けたことだけで、扶養手当や共済の被扶養者資格まで認められるわけではありません。家族の就職、収入増加、退職があったときは、それぞれの手続きを確認してください。
給与収入136万円・159万円・169万円は、この記事で扱う所得税の控除の基準です。この金額まで働けば、扶養手当や医療保険の扶養も必ず維持できるという意味ではありません。勤務時間などによって家族自身が社会保険に加入する場合もあるため、働き方を変える前に勤務先と共済組合へ確認してください。
年末調整では、家族の年齢と年間所得を申告する
年末調整の提出時点では、年末までの給与やアルバイト収入が確定していないことがあります。その場合は、既に受け取った給与と、年末までに受け取る見込みの給与・賞与を合わせて見積もります。
控除の種類によって申告する欄が異なります。勤務先が電子申告を採用している場合も、家族の所得見積額を正しく入力する必要があります。
| 受ける控除 | 主な申告書・申告欄 | 確認する内容 |
|---|---|---|
| 子ども・親などの扶養控除 | 給与所得者の扶養控除等申告書 | 続柄、生年月日、所得見積額、ほかの家族との重複 |
| 配偶者控除・配偶者特別控除 | 配偶者控除等申告書の欄 | 本人と配偶者の所得見積額、配偶者の年齢 |
| 19~22歳の親族の特定親族特別控除 | 特定親族特別控除申告書の欄 | 親族の年齢、所得見積額、適用する控除額 |
配偶者控除等と特定親族特別控除の申告欄は、基礎控除などと一体になった様式に設けられています。扶養控除等申告書に家族の名前を書いてあるだけで、すべての控除の手続きが済むとは限りません。
提出後にアルバイトの勤務が増え、見積額を超えそうになった場合は、早めに給与担当へ連絡してください。年末調整の再計算に間に合わない場合などは、確定申告で精算します。
まず家族ごとに「12月31日現在の年齢」「年間の給与収入」「給与以外の所得」をそろえます。そのうえで、子どもは扶養控除または特定親族特別控除、配偶者は本人の所得も含めて配偶者控除または配偶者特別控除を確認すると、申告する内容が整理できます。
FAQ
公務員の扶養控除は、会社員より多いのですか?
所得税の扶養控除は、公務員と会社員で同じ制度です。公務員の扶養手当は給与の制度であり、税の扶養控除とは別に判定します。
2026年は、子どものアルバイト収入が123万円を超えると扶養控除がなくなりますか?
2026年分の通常の年末調整では、給与収入だけなら136万円以下が扶養控除の所得条件です。19~22歳の子どもは、136万円を超えても特定親族特別控除の対象になる場合があります。
子どもが年の途中で19歳になった場合、控除額は月割りですか?
通常は12月31日現在の年齢で判定し、月割りにはしません。その時点で19歳以上23歳未満で、所得条件などを満たせば、63万円の扶養控除の対象になります。
中学生の子どもも、年末調整の申告書に書く必要がありますか?
16歳未満なら所得税の扶養控除はありませんが、住民税に関する事項などへの記載が必要です。勤務先の紙の申告書や電子申告画面の案内に従って記載してください。
配偶者の年収が160万円なら、控除を受けられますか?
2026年分で給与以外の所得がなければ、配偶者特別控除の対象になり得ます。本人の合計所得金額が900万円以下なら控除額は38万円です。本人の所得が900万円を超えると控除額が減り、1,000万円を超えると対象外です。
扶養控除63万円なら、年末調整で63万円戻りますか?
63万円は所得から差し引く金額です。税金が減る額は本人の税率などで変わり、還付額は既に給与から徴収された税額との精算で決まります。
出典・作成方針
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」:2026年分の所得要件、給与所得控除、施行時期。
- 国税庁「No.1180 扶養控除」:控除額、対象年齢、生計などの要件。
- 国税庁「扶養控除に関する質疑応答」
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「配偶者控除に関する質疑応答」
- 国税庁「給与所得に関する質疑応答」:育児休業手当金などの非課税の取扱い。
- 国税庁「No.1800 パート収入はいくらまで所得税がかからないか」:本人の所得税と家族が受ける控除の違い。
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」
- 国税庁「No.2260 所得税の税率」
2026年10月時点で確認した公的資料をもとに、2026年分の通常の年末調整を想定して作成しています。給与収入の表は、対象となる家族に給与以外の所得がない場合の金額です。減税額はKomuInfoによるモデル試算であり、実際の還付額や住民税の減税額を示すものではありません。国外居住親族、死亡・出国時の手続きなどは、追加の要件や適用関係の確認が必要です。