目次
2026年の給与改定で額面年収が3.7%増えると仮定すると、手取りの増加は年収400万円で年間約11.1万円、600万円で約16.0万円、800万円で約18.4万円が目安です。税金や共済掛金などを差し引いたモデル試算で、全職員に同じ増額を見込むものではありません。
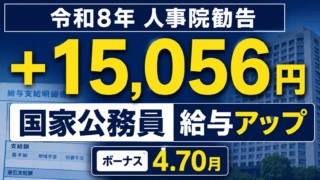
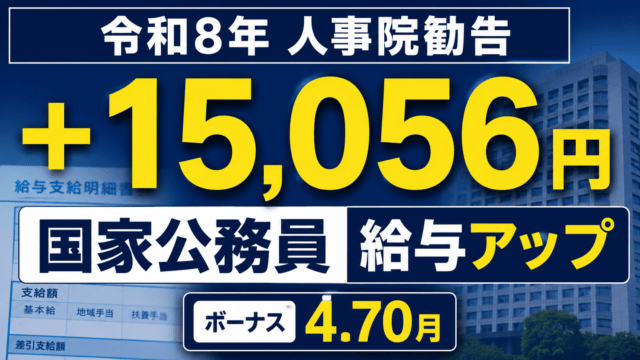
人事院勧告では、月例給の官民較差が15,056円・3.51%、ボーナスは年間4.65月から4.70月への引上げとされています。ただし、3.51%は全員共通の引上げ率ではなく、自分の増額は俸給表や手当の内訳で変わります。
政府は2026年10月9日に給与改定の取扱方針を閣議決定しました。給与への反映には給与法などの改正と支給事務が必要で、実際の反映日や差額支給日は所属先の案内で確認する必要があります。
以下の比較表では、2026年分の税制を使い、給与改定だけによる手取りの変化を試算します。翌年度に増える住民税も含めた年額の目安であり、2026年中に振り込まれる金額そのものではありません。
この記事のポイント
年収別の手取り増は年間約11万~20万円が比較の目安
ここでいう年収は、給与とボーナスを合わせた改定前の額面年収です。税金がかからない通勤手当などは除きます。
比較のため、額面年収が一律3.7%増えると仮定しました。人事院資料にある行政職俸給表(一)の平均年間給与の増加率を参考にした仮定で、職員ごとの改定率ではありません。ボーナスの増額もこの3.7%に含め、別に加算していません。
| 改定前の額面年収 | 改定後の額面年収 | 年間の額面増 | 年間の手取り増 | 手取り増の月平均 |
|---|---|---|---|---|
| 400万円 | 414.8万円 | 14.8万円 | 約11.1万円 | 約9,300円 |
| 500万円 | 518.5万円 | 18.5万円 | 約13.9万円 | 約11,600円 |
| 600万円 | 622.2万円 | 22.2万円 | 約16.0万円 | 約13,300円 |
| 700万円 | 725.9万円 | 25.9万円 | 約16.1万円 | 約13,400円 |
| 800万円 | 829.6万円 | 29.6万円 | 約18.4万円 | 約15,300円 |
| 900万円 | 933.3万円 | 33.3万円 | 約19.7万円 | 約16,400円 |
月平均は、ボーナスを含む年間の手取り増を12で割った金額です。毎月の給与明細の差引支給額が、表の金額だけ増えるという意味ではありません。金額は四捨五入しているため、年額と月平均に端数の差があります。
2026年中の受取額とは分けてください。この表は、増額後の給与水準が12か月続くと仮定した年額比較です。4月に遡る改定では、1~3月の給与を同じ条件で増額するわけではありません。また、住民税や共済掛金が変わる時期も異なるため、実際の2026年の振込総額とは一致しません。
試算は扶養なし・40歳未満・給与収入のみ
手取りの差額を比較するため、年齢や家族の控除などの条件をそろえています。主な前提は次のとおりです。
| 項目 | 試算の前提 |
|---|---|
| 対象 | 40歳未満の一般的な常勤公務員。給与収入のみで、配偶者控除・扶養控除なし |
| 額面年収の増加 | 給与・ボーナスの合計が一律3.7%増えると仮定。定期昇給や昇格は別に加算しない |
| 社会保険料等 | 共済掛金・厚生年金保険料などの本人負担を、改定前後とも額面年収の15%と仮定。雇用保険料は加算しない |
| 所得税 | 2026年分の給与所得控除・基礎控除・税率を適用。復興特別所得税を含む |
| 住民税 | 所得割10%、基礎控除43万円で増加額を概算。均等割・森林環境税は改定前後で変わらないと仮定 |
| 適用しない控除 | 生命保険料控除、iDeCoなどの小規模企業共済等掛金控除、住宅ローン控除など |
社会保険料等の15%は計算上の概算で、所属する共済組合の正式な掛金率ではありません。実際には、給与を区分した標準報酬月額や、ボーナスに対応する標準賞与額(共済では標準期末手当等の額)に基づいて計算するため、等級や改定時期によって差が出ます。所得税が非課税の通勤手当も、標準報酬の算定には含まれます。
給与所得控除は、年収660万円未満では年末調整用の給与所得の計算に合わせています。今回の所得税の基礎控除は、年収400万~600万円のケースで104万円、700万・800万円で67万円、900万円で62万円となり、各ケースの改定前後で同額です。住民税の調整控除などの細かな差は省いており、税額通知や給与計算を再現するものではありません。
40~64歳の方は介護掛金の負担もあります。家族を扶養している方や住宅ローン控除を受けている方は税額が変わるため、今回の表を共通の比較基準として、自分の条件に置き換えて見る必要があります。
年収600万円なら額面22.2万円増に対し、手取りは約16.0万円増
改定前の額面年収600万円が、3.7%増えて622.2万円になるケースを見ます。額面の増加は22.2万円ですが、社会保険料と税金の増加を差し引くと、残る金額は約16.0万円です。
次の表は、給与改定によって増える額面と、そこから差し引かれる負担の増加分を示しています。
| 項目 | 年間の増加額 | 計算上の扱い |
|---|---|---|
| 額面年収 | 22万2,000円 | 600万円×3.7% |
| 社会保険料等 | 3万3,300円 | 額面増の15%を差し引く |
| 所得税・復興特別所得税 | 約1万4,500円 | 改定前後の年税額の差を差し引く |
| 住民税 | 約1万4,300円 | 増えた所得に対応する翌年度の負担を差し引く |
| 手取り | 約16万円 | 額面増から上記の負担増を差し引いた金額 |
このモデルでは、額面の増加分の約72%が手元に残ります。ボーナス込みの月平均なら約13,300円です。毎月の給与分とボーナス分の配分は、俸給や手当の内訳によって変わります。
所得税は年収全体に同じ税率を掛ける仕組みではありません。給与所得控除や基礎控除、社会保険料控除などを引いた課税所得に、段階的な税率を適用します。今回のモデルでは、年収700万円以上のケースで増えた課税所得に20%の所得税率がかかるため、額面の増額に対する手取りの割合が低くなっています。
3.51%は全員の俸給が同率で増える数字ではない
月例給の平均改善額には、俸給表の改定と、それに連動する諸手当の変化、広域異動手当の見直しなどが含まれています。俸給表そのものの改定率や、自分の給与明細に現れる増加率とは分けて見てください。
人事院が示した行政職俸給表(一)の級別平均改定率は、次のとおりです。これは各級の平均であり、同じ級でも号俸によって増額は異なります。
| 行政職俸給表(一)の級 | 俸給表の平均改定率 |
|---|---|
| 1級 | 4.0% |
| 2級 | 3.6% |
| 3級 | 3.4% |
| 4級 | 3.1% |
| 5~10級 | 3.0% |
| 全体 | 3.3% |
俸給表全体の平均改定率3.3%と、月例給の官民較差3.51%は、対象となる給与の範囲が異なります。同じ額面年収でも、俸給・地域手当が中心の職員と、時間外勤務手当が多い職員では、改定後の増え方が変わります。
地域手当など、俸給に連動する手当は俸給の増額による影響を受けます。住居手当や通勤手当まで一律に3.51%増えるわけではありません。ボーナスも、支給月数の引上げに加え、算定の基礎となる俸給などの増額が影響します。
55歳を超えて定期昇給が原則停止している職員も、俸給表の改定とは分けて判断します。昇給による号俸の変更がなくても、同じ級・号俸の金額が改定されれば給与は変わります。60歳以降の給与や再任用などは別の条件があるため、今回の比較表をそのまま当てはめないでください。
差額支給と翌年の住民税は別の時期に反映される
月例給を2026年4月に遡って改定する場合、改定後の給与が実際に支払われるまでの不足分は差額として精算されます。支給日や精算の対象期間は、勤務先の通知を確認してください。
例えば、月例給の額面が1万円増え、4月から11月までの8か月分を後日精算するなら、月例給分の差額は額面で8万円です。ボーナスや時間外勤務手当の再計算があれば、それらは別に加わります。
この8万円は、過去の給与の不足分をまとめて受け取るものです。差額が入った月の振込額を、その後も続く毎月の手取りとして家計に組み込まないようにしましょう。
2026年中に受け取った給与の増加は、原則として2027年度の住民税に反映され、給与天引きなら2027年6月以降の負担につながります。比較表ではこの負担も先に差し引いているため、増額直後の振込額と一致しない場合があります。
共済掛金も、給与が増えた月に必ず同じ割合で増えるわけではありません。標準報酬の随時改定に該当するか、いつから新しい等級を使うかによって反映時期が変わります。
公立学校共済組合山口支部の説明では、給与改定が遡及して行われた場合、差額調整が行われた月を変動月とし、差額分を除いて随時改定を行います。差額全体を通常の月給として扱うものではありません。自分の取扱いは加入先の共済組合で確認してください。
年末調整の還付金は給与改定の増額と分けて見る
2026年は所得税の基礎控除などにも変更があります。年末に振込額が増えたときは、給与改定の差額と、年末調整による所得税の精算が重なっていないか確認してください。
今回の比較表は、改定前後とも2026年分の税制を使っています。2025年からの税制変更による減税効果を、給与改定による手取り増として足していません。
2025年と2026年の手取り総額を比べる場合は、昇給・残業・家族の控除・税制変更も含むため、表とは別の比較になります。給与改定の効果を確認するなら、税制や控除条件をそろえたうえで比較する必要があります。
基礎控除の区分にも注意してください。給与収入が増えて所得区分をまたぐと、適用される基礎控除額が変わる場合があります。年収だけで税率を決めず、給与所得控除後の所得と控除額を確認してください。今回の表でも、改定前後それぞれの所得に応じた2026年分の基礎控除を使っています。
地方公務員は自治体の改定内容で計算する
地方公務員の給与は、各自治体の条例などで定められます。国家公務員の人事院勧告だけで、自分の給料表やボーナスが同じ内容に変わるとは決まりません。
自分の増額を確かめるときは、現在の級・号給に対応する改定前後の給料月額、地域手当、ボーナスの支給月数を確認してください。差額明細が出たら、給与・ボーナスの増額と、税金・掛金の控除を分けて見ます。
給与明細では、次の項目を比較すると、振込額が変わった理由を把握しやすくなります。
| 確認する項目 | 見る内容 |
|---|---|
| 俸給・給料月額 | 同じ級・号俸でいくら増えたか。昇格や定期昇給も重なっていないか |
| 地域手当など | 俸給の増額に連動した変化と、支給率自体の変更を分ける |
| 差額・追給 | どの月の給与やボーナスを精算したものか |
| 共済掛金・厚生年金保険料 | 標準報酬月額が変わったか。賞与分の控除が含まれていないか |
| 所得税・年末調整 | 通常の源泉徴収と、年末調整の還付・追加徴収を分ける |
| 住民税 | 翌年度の税額通知で、年間の負担がいくら変わったか |
国立大学法人などの職員も、法人の給与規程と実施通知が基準になります。国の改定に準じる場合でも、対象者や反映時期まで同じとは限りません。
家計の見直しには、差額支給を含まない通常月の給与明細と、翌年度の住民税の通知を使うと、継続して使える増額分を判断しやすくなります。
FAQ
給与が3.51%増えたら、手取りも3.51%増えますか?
同じ割合になるとは限りません。額面の増加に伴って所得税や共済掛金なども変わります。また、3.51%は月例給の官民較差を示す平均値で、職員ごとの引上げ率ではありません。
年収600万円なら、毎月の手取りが約13,300円増えるのですか?
約13,300円は、ボーナスを含む年間の手取り増を12で割った金額です。毎月の給与の増額は、俸給や地域手当などの内訳で変わります。額面年収が3.7%増えるという仮定の数字でもあるため、給与明細での確認が必要です。
給与改定の差額はいつ振り込まれますか?
給与法や条例などの改正、支給事務の日程によって異なります。2026年10月10日時点で、この記事では支給日を一律に確定していません。所属先からの給与改定・差額支給の通知を確認してください。
給与改定で増えた分に、翌年の住民税もかかりますか?
原則として、2026年中の給与収入は2027年度の住民税の計算に使われます。ただし、増収額全体にそのまま10%を掛けるのではなく、給与所得控除や社会保険料控除などを反映して計算します。
扶養家族がいる場合も、比較表と同じ手取り増になりますか?
同じとは限りません。配偶者控除や扶養控除などによって課税所得が変わり、増額分にかかる税率も変わる場合があります。家族の年齢・所得、本人の控除内容を確認して計算してください。
出典・作成方針
- 人事院「令和8年人事院勧告」
- 人事院「本年の給与勧告のポイントと給与勧告の仕組み」:月例給、級別平均改定率、ボーナス、平均年間給与の増加率を参照
- 首相官邸「令和8年10月9日(金)定例閣議案件」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「昨年と比べて変わった点」:2026年分の基礎控除などを参照
- 国税庁「給与所得控除」、「所得税の税率」
- 富士見市「個人住民税とは」、ふじみ野市「個人住民税の概要」:所得割の税率と翌年度課税の仕組みを参照
- 公立学校共済組合「標準報酬制の概要」、公立学校共済組合山口支部「福利のしおり」:標準報酬の算定と遡及改定の取扱いを参照
制度の確認時点は2026年10月10日です。年収別の手取り増はKomuInfoによるモデル試算であり、政府が公表した手取り額や、個別職員の支給予定額ではありません。額面年収の増加を3.7%、社会保険料等の本人負担を15%と仮定し、改定前後に同じ2026年分の税制を適用しています。実際の給与改定率、標準報酬、控除、支給時期により結果は変わります。