目次
12月31日が誕生日で、その年に16歳になる子どもは、所得などの要件を満たせば、その年分の扶養控除の対象になります。扶養控除の年齢は、原則としてその年の12月31日現在で判定するためです。年末に16歳になった場合も、控除額を月割りすることはありません。
さらに、翌年1月1日に16歳の誕生日を迎える子どもも、その年分の年齢要件を満たします。法律上、年齢は誕生日の前日の終了時に加算されるため、1月1日生まれの方は12月31日に年齢が加算されます。
ただし、12月31日に生まれた赤ちゃんについては、16歳未満なので扶養控除は受けられません。「年末に16歳になる場合」と「年末に子どもが生まれる場合」を分けて確認する必要があります。
この記事のポイント
12月31日に16歳になる子どもは、その年から扶養控除の対象

扶養控除は、生計を一にする配偶者以外の親族などのうち、所得や年齢などの要件を満たす方がいる場合に、扶養する人の所得から一定額を差し引く制度です。国内に住む親族の場合、年齢の要件は原則としてその年の12月31日現在で16歳以上であることです。
例えば、2010年12月31日生まれの子どもは、2026年分の判定では16歳に該当します。親と生計を一にし、子どもの年間の合計所得金額が要件の範囲内であるなど、ほかの条件も満たせば、親は2026年分の所得税で38万円の扶養控除を受けられます。
年末調整の書類を提出した時点で15歳でも、年末の年齢で判定します。勤務先の提出期限が11月だからといって、11月現在の年齢で対象外と判断する必要はありません。
38万円は、税金から直接差し引く金額ではありません。税金を計算する前の所得から差し引く金額です。実際に税負担がいくら減るかは、扶養控除を受ける人の課税所得や税率などによって変わります。
1月1日生まれは、前年12月31日に年齢が加算される
扶養控除の年齢判定では、12月31日生まれとあわせて、1月1日生まれの扱いにも注意が必要です。
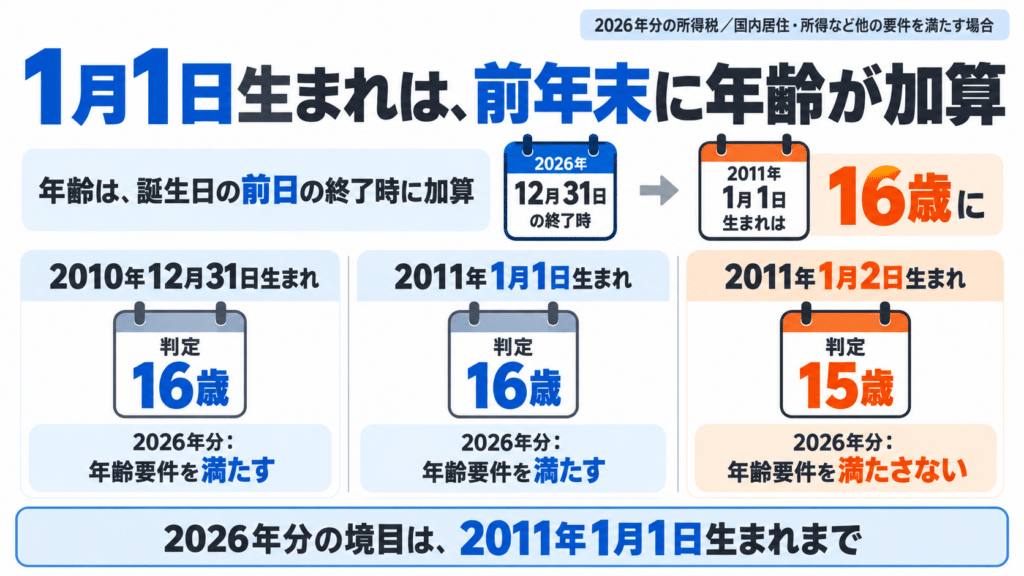
年齢計算に関する法律と民法の規定により、年齢は誕生日の前日の午後12時、つまり前日が終了する時点で加算されます。そのため、2011年1月1日生まれの子どもは、2026年12月31日の終了時に16歳に達します。
国税庁の2026年分の申告書でも、国内に住む控除対象扶養親族の年齢条件は「平成23年1月1日以前に生まれた人」と示されています。西暦では、2011年1月1日以前に生まれた方が該当します。
2026年分について、16歳になる前後の生年月日を比較すると、次のとおりです。表は年齢要件だけを比較しており、実際の適用には所得などの要件も満たす必要があります。
| 子どもの生年月日 | 2026年末の判定年齢 | 2026年分の扶養控除 |
|---|---|---|
| 2010年12月31日 | 16歳 | 年齢要件を満たす |
| 2011年1月1日 | 16歳 | 年齢要件を満たす |
| 2011年1月2日 | 15歳 | 年齢要件を満たさない |
境目は、翌年の誕生日が1月1日か1月2日かです。対象年の申告書に記載された生年月日の範囲と照合すると、判断しやすくなります。
19歳・23歳・70歳になる年も、年末の年齢で控除額が変わる

年齢の判定が影響するのは、扶養控除が始まる16歳だけではありません。19歳になる年、23歳になる年、70歳になる年にも、適用する区分が変わります。
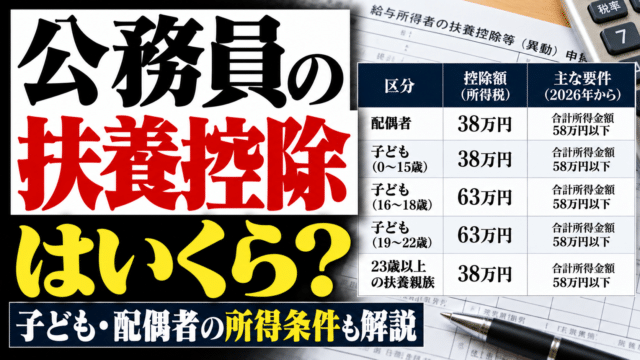
所得税の扶養控除額は、次のとおりです。ここでは国内に住む親族について、所得や生計などの要件を満たす場合を示しています。
| 年末の判定年齢 | 区分 | 所得税の扶養控除額 |
|---|---|---|
| 16歳未満 | 扶養控除の対象外 | なし |
| 16歳以上19歳未満 | 一般の控除対象扶養親族 | 38万円 |
| 19歳以上23歳未満 | 特定扶養親族 | 63万円 |
| 23歳以上70歳未満 | 一般の控除対象扶養親族 | 38万円 |
| 70歳以上 | 老人扶養親族・同居老親等以外 | 48万円 |
| 70歳以上 | 老人扶養親族・同居老親等 | 58万円 |
同居老親等とは、本人または配偶者の父母・祖父母などで、本人または配偶者との同居を常としている方です。70歳以上の親族と同居していれば、全員が同居老親等になるという意味ではありません。
12月31日に19歳になる場合は63万円
2007年12月31日生まれの子どもは、2026年末の判定で19歳になります。ほかの要件を満たせば、2026年分は特定扶養親族として63万円の控除対象です。2008年1月1日生まれの方も同じ扱いになります。
特定扶養親族の年齢区分は、学生であることを要件としていません。大学に通っているかどうかにかかわらず、年齢と所得などで判定します。
12月31日に23歳になる場合は38万円
2003年12月31日生まれの子どもは、2026年末の判定で23歳になります。所得などの要件を満たしていても、特定扶養親族の63万円ではなく、一般の控除対象扶養親族の38万円になります。
2004年1月1日生まれの方も、2026年12月31日に23歳に達するため同様です。年の大半を22歳で過ごしていても、63万円を月割りして適用する計算はしません。
70歳になる場合は老人扶養親族の区分で判定
1956年12月31日生まれの親は、2026年分では70歳として判定します。1957年1月1日生まれの親も含め、所得などの要件を満たせば老人扶養親族に該当し、控除額は同居老親等以外なら48万円、同居老親等なら58万円です。
年齢だけでなく、親族の年間所得も確認する
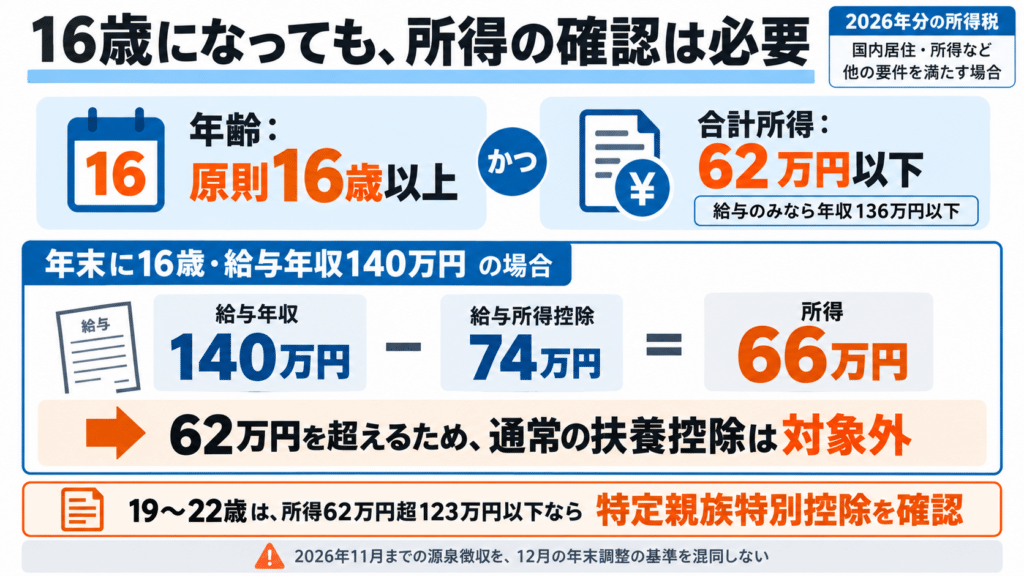
誕生日から年齢要件を満たすと分かっても、それだけで扶養控除が確定するわけではありません。扶養する人と生計を一にしていることや、親族の年間所得が一定額以下であることなども必要です。
2026年分の所得税では、改正後の扶養親族の所得要件は合計所得金額62万円以下です。収入が給与だけの場合は、原則として給与収入136万円以下が目安になります。給与収入は、税金や社会保険料を差し引く前の額で確認します。
例えば、2026年12月31日に16歳になる子どもに、年間140万円のアルバイト給与がある場合、改正後の給与所得は140万円から74万円を差し引いた66万円です。62万円を超えるため、通常の扶養控除の所得要件を満たしません。
一方、年末の判定年齢が19歳以上23歳未満の親族については、所得が62万円を超えていても、123万円以下であれば「特定親族特別控除」の対象となる場合があります。通常の扶養控除とは別の制度なので、所得に応じた控除額と申告書を確認します。
2026年分は税制改正の適用時期にも注意が必要です。2026年11月までの毎月の源泉徴収事務は従前の取扱いで進み、通常の12月の年末調整では改正後の基準で年間の税額を精算します。年の途中に使った申告書の所得基準と、年末調整の基準を混同しないようにしてください。
モデルケースで見る、年末の誕生日と扶養控除

次の表は、2026年分の所得税についてのモデルケースです。全員が国内に住み、親と生計を一にし、ほかの人と控除を重複して受けないなどの要件を満たすものとします。給与以外の所得はない前提です。
| 生年月日 | 2026年の給与収入 | 判定 | 親が受ける所得控除 |
|---|---|---|---|
| 2010年12月31日 | 0円 | 16歳・一般の控除対象扶養親族 | 扶養控除38万円 |
| 2011年1月1日 | 0円 | 16歳・一般の控除対象扶養親族 | 扶養控除38万円 |
| 2011年1月2日 | 0円 | 15歳・扶養控除の対象外 | 扶養控除なし |
| 2007年12月31日 | 120万円 | 19歳・特定扶養親族 | 扶養控除63万円 |
| 2007年12月31日 | 150万円 | 19歳・所得76万円の特定親族 | 特定親族特別控除63万円 |
| 2003年12月31日 | 120万円 | 23歳・一般の控除対象扶養親族 | 扶養控除38万円 |
同じ19歳でも、給与収入120万円のケースは扶養控除、150万円のケースは特定親族特別控除です。控除額が同じ63万円でも、制度上の区分と提出する申告書が異なります。
また、23歳になると特定親族特別控除の年齢要件から外れます。年末に23歳になる親族の収入が扶養控除の基準を超えている場合は、19~22歳の方と同じ取扱いにはできません。
年末調整では、誕生日を待たずに年末の区分で申告する

年末調整の書類には、その年の12月31日現在で見込まれる年齢や年間所得を反映します。12月31日に16歳になる子どもについて、誕生日が来てから初めて申告する必要はありません。
給与担当者は、申告時点の年齢だけで判断せず、生年月日と対象年の年齢区分を照合します。特に1月1日生まれの方は、16歳・19歳・23歳・70歳の境目で誤りが生じやすいので確認が必要です。
申告漏れに気づいた場合は、勤務先へ「給与所得者の扶養控除等(異動)申告書」の訂正・提出について相談します。国税庁は、年末調整後に扶養親族の異動があった場合、翌年1月の源泉徴収票を交付する時まで年末調整の再計算ができるとしています。再計算によらず、本人が確定申告で控除を受ける方法もあります。
勤務先に連絡する際は、対象年、親族の生年月日、年間の収入・所得の見込額、ほかの家族が控除を受けていないかを伝えると、確認が進みやすくなります。
12月31日に生まれた赤ちゃんは、扶養控除の対象外
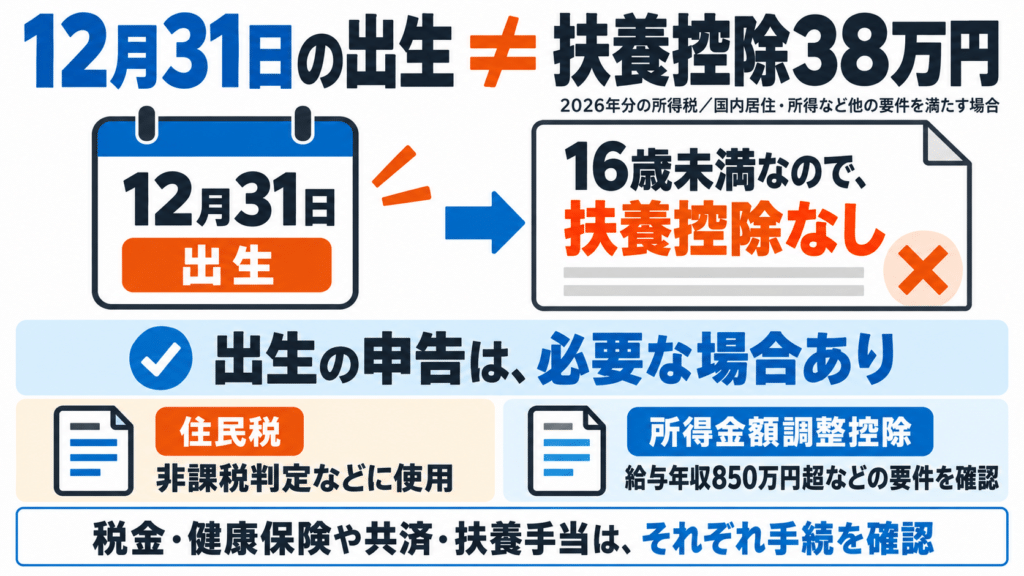
12月31日に子どもが生まれた場合、その子は年末時点の扶養親族になり得ますが、16歳未満なので扶養控除は受けられません。これは、1月生まれでも12月生まれでも同じです。
ただし、出生の申告には意味があります。16歳未満の扶養親族の情報は住民税の非課税判定などに使われるため、勤務先の案内に従い、申告書の「住民税に関する事項」などへ記載します。
また、その年の給与収入が850万円を超える人は、23歳未満の扶養親族がいることなどを条件とする「所得金額調整控除」の対象になる場合があります。国税庁の年末調整Q&Aでも、12月31日に子どもが生まれた場合について、要件を満たせば再計算が可能とされています。
税法上の扶養控除、健康保険・共済組合の被扶養者、勤務先の扶養手当は、それぞれ別の制度です。出生時には、必要な手続きを制度ごとに確認してください。
FAQ
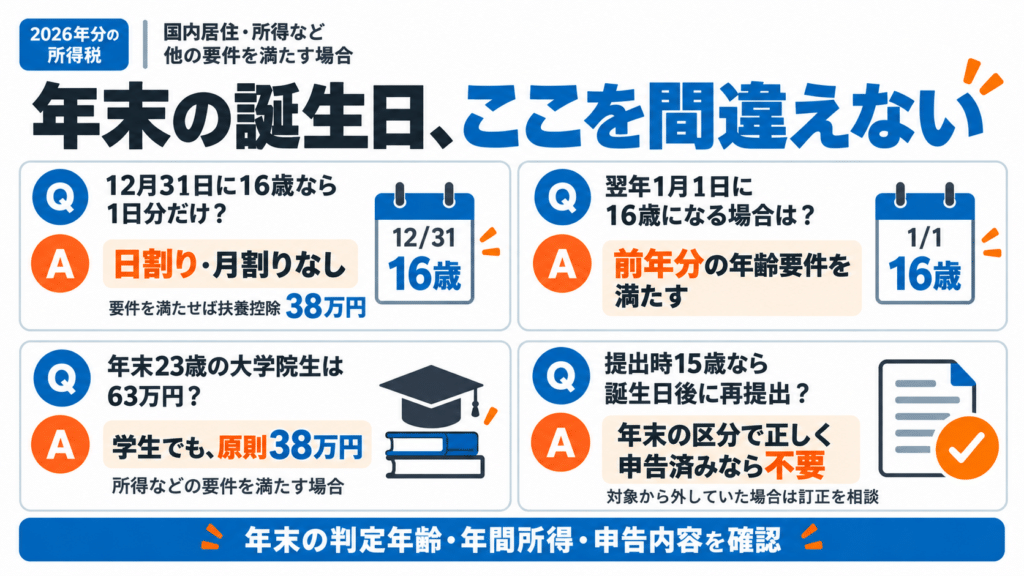
12月31日に16歳になる子どもは、1日分だけ控除されますか?
扶養控除は日割り・月割りをしません。年末の年齢と年間所得などの要件を満たせば、その年分について一般の扶養控除38万円を受けられます。
翌年1月1日に16歳になる子どもも、その年の対象ですか?
はい。法律上は前年12月31日の終了時に16歳に達するため、その年分の年齢要件を満たします。2026年分なら、2011年1月1日生まれの方までが含まれます。
12月31日に23歳になる大学院生は、63万円の扶養控除を受けられますか?
年末の判定で23歳になるため、特定扶養親族の63万円は適用されません。学生でも、所得などの要件を満たす場合の扶養控除額は原則38万円です。
年末調整の提出期限では15歳でした。申告し直す必要がありますか?
年末の判定で16歳になる方を、すでに正しく申告していれば、誕生日を迎えたことだけを理由に再提出する必要はありません。対象から外して提出していた場合は、勤務先に訂正方法を確認してください。
12月31日に子どもが生まれたら、38万円の扶養控除を受けられますか?
受けられません。扶養控除には原則16歳以上という年齢要件があります。ただし、住民税に関する申告や、給与収入850万円超の方の所得金額調整控除などに関係する場合があります。
出典・作成方針
- 国税庁「No.1180 扶養控除」
- 国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」:年齢区分と生年月日の範囲を参照。
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」:改正後の所得要件と適用時期を参照。
- 国税庁「No.1177 特定親族特別控除」:特定親族の要件と控除額を参照。
- 国税庁「令和8年分年末調整のしかた」
- 国税庁「令和8年分 年末調整Q&A」
- 衆議院「衆議院議員平野博文君提出年齢の計算に関する質問に対する答弁書」
2026年10月25日時点で確認できる公表資料に基づき、主に国内に住む親族の2026年分の所得税について作成しています。所得要件は、通常の2026年12月の年末調整に適用される改正後の基準です。表の控除額は所得から差し引く金額であり、還付額や手取りの増加額ではありません。年の途中の死亡・出国や、国外に住む親族については、判定時期や追加要件を別途確認する必要があります。