目次
障害者控除とは、本人や、生計を一にする配偶者・扶養親族が所得税法上の障害者に該当するときに受けられる所得控除です。所得税の控除額は、一般の障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です。
控除を受けると、税金を計算するもとになる所得が減ります。27万円の控除なら27万円が戻るという意味ではなく、実際に軽減される税額は、所得税率や他の控除の状況によって変わります。
公務員や会社員などの給与所得者は、原則として勤務先の年末調整で申告できます。家族について申告する場合は、障害の区分だけでなく、その家族の所得や同居の状況も確認します。以下は、2026年分の所得税の年末調整・確定申告を中心に整理しています。
この記事のポイント

障害者控除はいくら?所得税と住民税の控除額
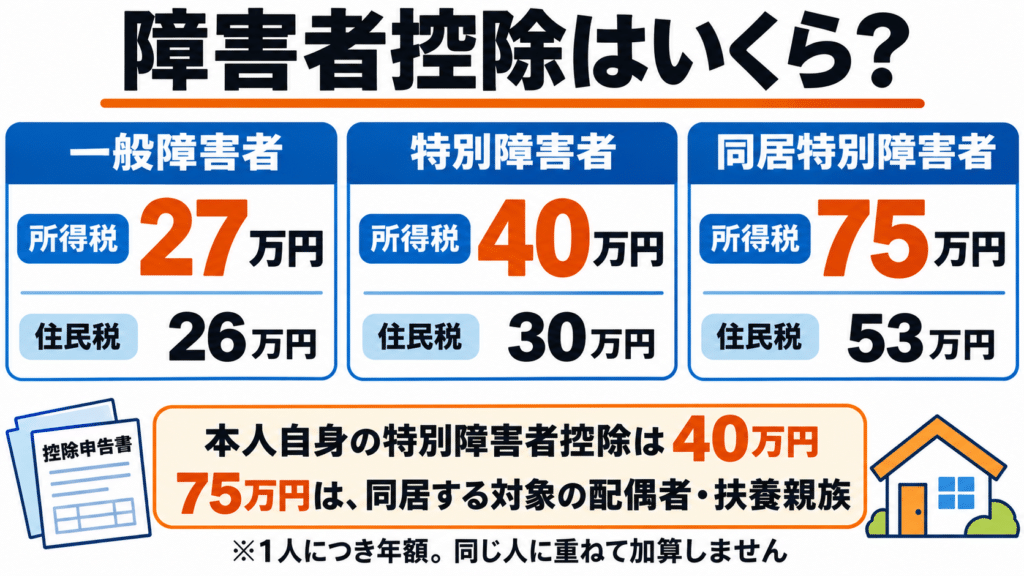
障害者控除の金額は、障害の程度と同居の状況で決まります。所得税と住民税では控除額が異なるため、次の表では分けて示しています。
| 区分 | 所得税の控除額 | 住民税の控除額 | 対象となる人 |
|---|---|---|---|
| 一般の障害者 | 27万円 | 26万円 | 本人、同一生計配偶者、扶養親族 |
| 特別障害者 | 40万円 | 30万円 | 本人、同一生計配偶者、扶養親族 |
| 同居特別障害者 | 75万円 | 53万円 | 特別障害者である同一生計配偶者・扶養親族のうち、所定の同居要件を満たす人 |
いずれも対象者1人当たりの年間の所得控除額です。同じ人について27万円・40万円・75万円を足すのではなく、該当する区分の金額を使います。
本人が特別障害者の場合、所得税の本人分の控除額は40万円です。家族と同居していても、本人分が75万円になることはありません。75万円は、同一生計配偶者や扶養親族が同居特別障害者に該当するときの金額です。
本人・配偶者・扶養親族のどこまで対象になる?
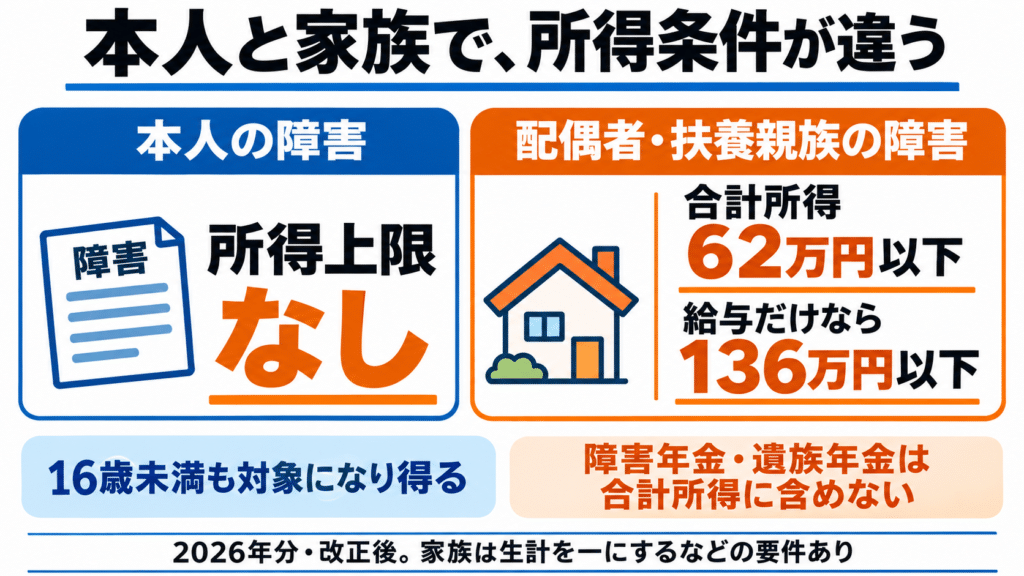
障害者控除では、障害のある人が「申告する本人」なのか、「本人に扶養される家族」なのかで、所得の確認方法が変わります。
| 障害のある人 | 主な条件 | 確認する所得 |
|---|---|---|
| 申告する本人 | 本人が所得税法上の障害者に該当する | 障害者控除自体に本人の所得上限はない |
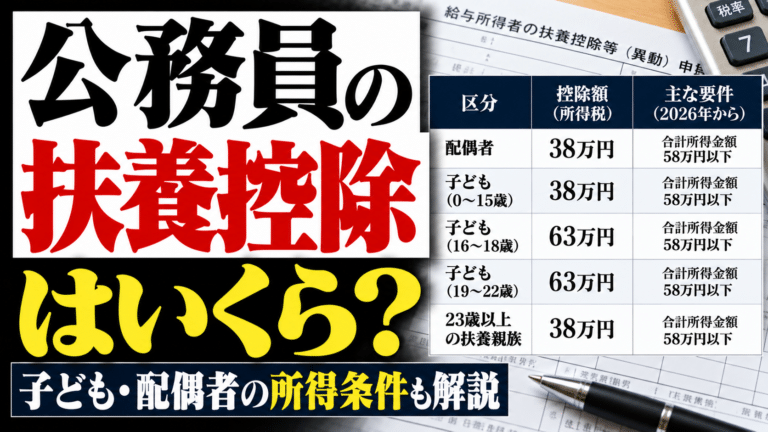
| 配偶者 | 法律上の配偶者で、生計を一にするなど「同一生計配偶者」の要件を満たす | 配偶者の合計所得金額が62万円以下 |
| 子・親などの親族 | 生計を一にするなど「扶養親族」の要件を満たす | その親族の合計所得金額が62万円以下 |
表の62万円は、2026年12月1日施行の改正による、2026年分の年間の所得税計算に適用される基準です。給与収入だけの場合は年収136万円以下が目安となります。青色事業専従者として給与を受ける人や白色事業専従者は、同一生計配偶者・扶養親族から除かれます。
本人の所得が高くても、障害者控除を受けられる場合がある
配偶者控除には、控除を受ける本人の合計所得金額が1,000万円以下という条件があります。一方、障害者控除には、その本人所得の上限はありません。
例えば、本人の合計所得金額が1,200万円で、収入のない配偶者が一般の障害者に該当する場合です。生計を一にするなどの要件を満たせば、配偶者控除は受けられなくても、配偶者について27万円の障害者控除を受けられます。
16歳未満の子も障害者控除の対象になる
扶養控除は原則として16歳以上の扶養親族が対象ですが、障害者控除にはこの年齢制限がありません。例えば、所得のない10歳の子が一般の障害者に該当すれば、親は、その子について扶養控除を受けられなくても、27万円の障害者控除を受けられます。
障害年金は家族の所得判定に含める?
公的な障害年金・遺族年金は非課税であり、合計所得金額に含めません。障害年金だけを受け取っている家族について、年金の受給額をそのまま62万円の基準と比べる必要はありません。給与や老齢年金などがある場合は、それぞれの課税対象となる所得を確認します。
税法上の扶養と、共済・健康保険の被扶養者は別の制度です。障害者控除では、同一生計配偶者・扶養親族に当たるかを税法の条件で判断します。健康保険証や資格情報だけでは判定できません。
一般の障害者と特別障害者の違い

税法上の区分は、手帳の種類・等級や、所定の認定内容などで判断します。主な例は次のとおりです。
| 確認する手帳・認定など | 一般の障害者 | 特別障害者 |
|---|---|---|
| 身体障害者手帳 | 3級〜6級 | 1級・2級 |
| 精神障害者保健福祉手帳 | 2級・3級 | 1級 |
| 所定の機関・医師による知的障害の判定 | 重度以外の知的障害 | 重度の知的障害 |
| 65歳以上の人に対する市町村長等の認定 | 障害者に準ずるものとしての認定 | 特別障害者に準ずるものとしての認定 |
療育手帳は自治体によって等級の呼び方が異なるため、記号だけで判断せず、判定内容を確認します。また、表以外にも、精神上の障害により判断能力を欠く状態が続く人や、一定の寝たきりの状態にある人など、対象となる場合があります。
要介護認定だけでは対象と決まらない
要介護認定を受けているだけで、自動的に障害者控除を受けられるわけではありません。ただし、65歳以上で、市町村長等から障害者に準ずる認定を受けるなど、税法上の条件に該当すれば対象になります。手帳のない親について申告を考えている場合は、市区町村の障害者控除対象者認定の窓口に確認します。
病名や通院の事実だけで判断しない
例えば、うつ病などで通院・休職している場合も、診断名だけでは障害者控除の対象かどうかは決まりません。精神障害者保健福祉手帳の交付を受けているか、その他の税法上の要件に該当するかを確認します。
75万円の同居特別障害者控除を受ける条件

同居特別障害者に該当するには、まず家族が「特別障害者」であることが必要です。一般の障害者に該当する家族と同居していても、所得税の控除額は27万円です。
特別障害者である同一生計配偶者・扶養親族が、次のいずれかの人と日常的に同居していれば、75万円の対象になります。
- 控除を受ける本人
- 本人の配偶者
- 本人と生計を一にするその他の親族
必ずしも申告する本人と直接同居している必要はありません。例えば、単身赴任中の本人と生計を一にする配偶者が、自宅で特別障害者の子と暮らしている場合も、条件を満たせば対象になります。
もともと同居している家族が療養のために長期入院した場合は、引き続き同居として扱われます。一方、老人ホーム等への入所は、その施設が生活の場となるため、原則として同居には当たりません。年末時点で一時的に同じ住所にいるかだけでなく、実際の生活状況で確認します。
税金はいくら減る?控除額ごとのモデルケース

所得控除による所得税の軽減額は、概算では「控除額×適用される所得税率」で計算できます。次の表は、控除前後とも所得税率が10%で、所得税・住民税ともに控除額を全額使える人のモデルケースです。
| 区分 | 所得税・復興特別所得税の軽減額の目安 | 住民税の所得割の軽減額の目安 | 合計の目安 |
|---|---|---|---|
| 一般の障害者 | 27万円×10%×1.021=27,567円 | 26万円×10%=26,000円 | 53,567円 |
| 特別障害者 | 40万円×10%×1.021=40,840円 | 30万円×10%=30,000円 | 70,840円 |
| 同居特別障害者 | 75万円×10%×1.021=76,575円 | 53万円×10%=53,000円 | 129,575円 |
住民税の所得割は標準税率10%として計算しています。上の金額は仕組みを理解するための試算であり、実際の税額は税率の境目、調整控除、税額控除、端数処理などで変わります。2026年分の所得に対応する住民税は、原則として2027年度に反映されます。
年間の税負担の軽減額と、年末調整の還付額は一致するとは限りません。毎月の源泉徴収ですでに障害者の申告内容が反映されている場合は、その分も含めて年末調整で精算します。また、控除前から所得税が0円なら、控除額に税率を掛けた金額が給付されることはありません。
家族構成で見る、障害者控除と扶養控除の組み合わせ

障害者控除と扶養控除・配偶者控除は、それぞれの条件を満たせば併用できます。次の例は、国内に住む家族について、所得や生計などの要件を満たすことを前提とした、所得税の控除額です。
| モデルケース | 障害者控除 | 扶養控除・配偶者控除 | この家族についての合計 |
|---|---|---|---|
| 所得のない10歳の子が一般の障害者 | 27万円 | 扶養控除なし | 27万円 |
| 同居する所得のない17歳の子が特別障害者 | 75万円 | 一般の扶養控除38万円 | 113万円 |
| 同居する所得のない配偶者が特別障害者。本人の合計所得金額は1,200万円 | 75万円 | 配偶者控除なし | 75万円 |
17歳の子の例では、扶養控除38万円と同居特別障害者の控除75万円を合わせて、所得から113万円を差し引けます。これは還付額ではありません。10歳の子の例のように、扶養控除がない場合でも障害者控除だけを受けられることがあります。
また、19歳以上23歳未満の子について特定親族特別控除を受けられる場合でも、その子の合計所得金額が62万円を超えると、2026年分の扶養親族には該当しません。その子を対象とする親の障害者控除は受けられないため、控除ごとに条件を確認します。
年末調整では扶養控除等申告書で申告する
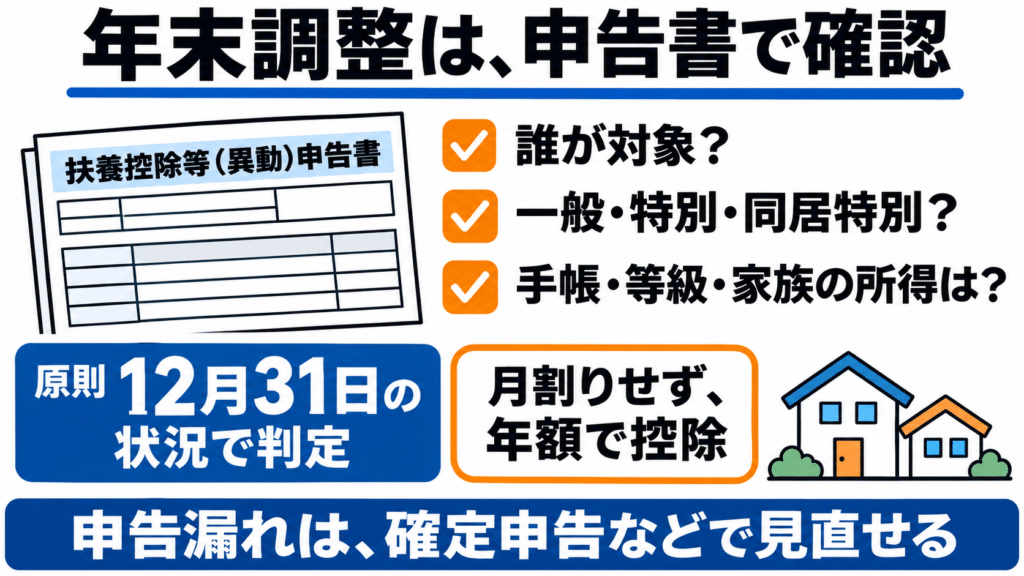
公務員・会社員などが勤務先で障害者控除を受けるときは、「給与所得者の扶養控除等(異動)申告書」を使います。電子申告の場合も、勤務先のシステムで対応する項目を入力します。
- 障害者に該当する人が、本人・同一生計配偶者・扶養親族の誰なのかを確認します。
- 一般の障害者・特別障害者・同居特別障害者の区分を選びます。
- 対象者の氏名、手帳の種類・等級など、申告書や入力画面で求められる事項を記載します。
- 家族について申告する場合は、その年の所得と生計、同居の状況を確認します。
16歳未満の子も申告漏れに注意が必要です。「扶養控除を受ける年齢ではない」と考えて、障害者の欄まで未記入にしないようにします。勤務先から手帳や認定書などの確認を求められた場合は、案内に沿って対応します。
年の途中で手帳を取得した場合
障害者に該当するかは、原則としてその年の12月31日の現況で判断します。年の途中から要件に該当した場合も、年末時点で条件を満たせば、年間の控除額を使い、月割りにはしません。年末調整前に、扶養控除等申告書の内容を更新します。
申告を忘れた場合は確定申告で対応する
年末調整で申告できなかった場合も、確定申告で障害者控除を追加できます。確定申告の義務がない人の還付申告は、原則として対象年の翌年1月1日から5年間行えます。すでに確定申告書を提出している場合は、更正の請求など、申告状況に応じた手続きになります。
給与収入850万円超なら所得金額調整控除も確認
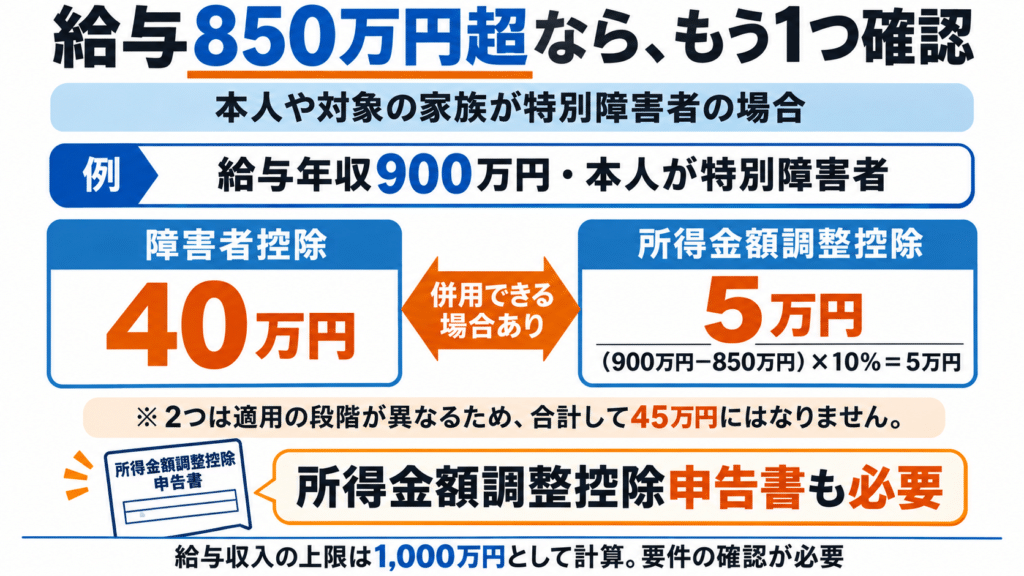
年間の給与収入が850万円を超え、本人・同一生計配偶者・扶養親族のいずれかが特別障害者に該当する場合は、障害者控除に加えて、所得金額調整控除を受けられることがあります。
この場合の所得金額調整控除は、「給与収入から850万円を引いた金額の10%」で、給与収入は1,000万円を上限として計算します。例えば、給与収入900万円で本人が特別障害者なら、本人分の障害者控除40万円に加えて、所得金額調整控除5万円の対象になります。
年末調整では「所得金額調整控除申告書」の提出も必要です。障害者控除を申告しただけで、もう一方の申告も済んだと思わないように確認します。
FAQ
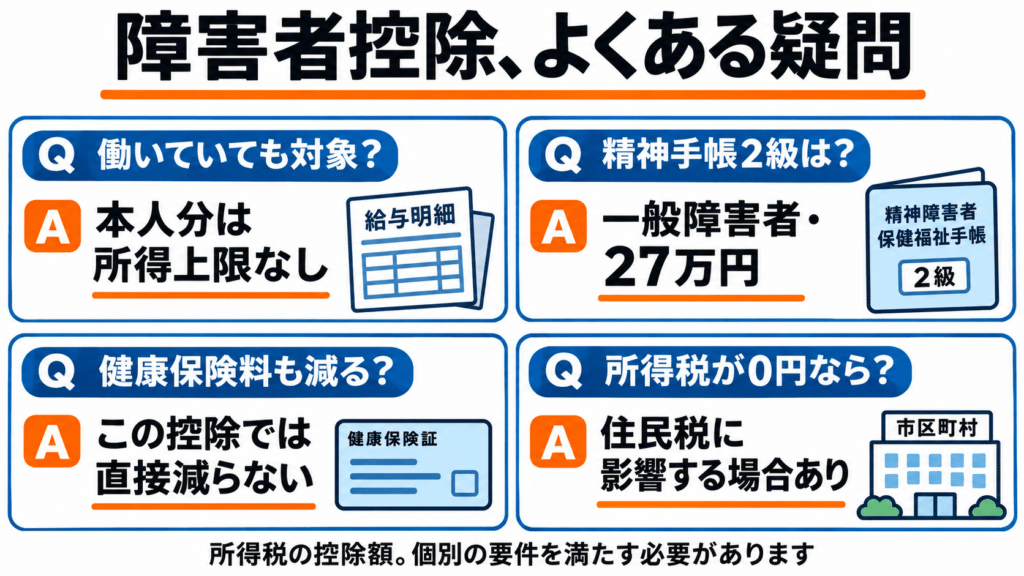
障害者控除は、働いている本人も受けられますか?
はい。本人が所得税法上の障害者に該当すれば、働いて収入を得ていても対象になります。本人分の障害者控除には所得上限がありません。ただし、実際の税負担の軽減額は、課税される所得や他の控除などによって変わります。
精神障害者保健福祉手帳2級の場合、控除額はいくらですか?
精神障害者保健福祉手帳2級は、税法上は一般の障害者に該当し、所得税の障害者控除は27万円です。1級の場合は特別障害者に該当します。手帳ごとに等級と税法上の区分の対応が異なります。
手帳を申請中でも障害者控除を受けられますか?
身体障害者手帳・戦傷病者手帳については、申告書の提出時に交付を申請中であるか、交付のための医師の診断書を持ち、年末などの判定時点で明らかに交付対象となる程度の障害がある場合に、適用できる取扱いがあります。すべての手帳の申請中に共通する扱いではないため、手帳の種類と状況を税務署などに確認してください。
障害者控除を受けると、共済掛金や健康保険料も減りますか?
障害者控除は税金を計算するための所得控除です。給与から差し引かれる共済掛金や健康保険料を、控除額に応じて直接減らす制度ではありません。
所得税が0円でも申告する意味はありますか?
所得税の還付がなくても、住民税に影響する場合があります。また、本人が障害者で前年の合計所得金額が135万円以下の場合は、住民税の非課税の対象になります。これは家族の障害者控除とは別の取扱いです。所得税が0円という理由だけで、申告は不要と判断しないようにします。
出典・作成方針
- 国税庁「No.1160 障害者控除」:対象者、控除額、特別障害者・同居特別障害者の範囲。
- 国税庁「専門用語集」:同一生計配偶者・扶養親族の定義と2026年分の所得要件。
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」:扶養親族等の所得要件、給与収入への換算、改正の適用時期。
- 国税庁「令和8年分年末調整のしかた」:申告書の確認、扶養控除等との併用、所得金額調整控除。
- 国税庁「No.1185 市町村長等の障害者認定と介護保険法の要介護認定について」。
- 国税庁「No.1186 身体障害者手帳等の交付を申請中である場合の障害者控除の適用について」。
- 国税庁「『同居』の範囲(長期間入院している場合)」:療養のための長期入院と老人ホームへの入所の取扱い。
- 国税庁「No.2030 還付申告」。
- 広島市「税負担の軽減(障害者)」:住民税の控除額。
- 新宿区「住民税の障害者控除・非課税」:障害者本人に係る住民税の非課税要件。
2026年11月1日時点で確認した公表資料に基づき作成しています。2026年分の年間の所得税計算については、同年12月1日施行の改正後の所得要件を記載しています。施行前の毎月の源泉徴収等とは適用関係が異なる場合があります。税負担の軽減額は、本文記載の条件によるモデル試算です。